Na wyczerpanie kwoty limitu wpływają wyłącznie przychody ze sprzedaży i odsprzedaży mediów, fot. Pexels
Jeżeli we wspólnocie mieszkaniowej znajdują się garaże i naliczamy za nie koszty zarządu nieruchomością wspólną (działalność statutowa), to czy sprzedaż na rzecz właścicieli garaży z działalności statutowej wlicza się do wyczerpania kwoty wolnej od podatku? – pyta Czytelnik.
Przychody uzyskiwane z najmu części lokalu użytkowego stanowiącego majątek podatnika i jego żony na rzecz podmiotu trzeciego mogą być w całości opodatkowane przez podatnika, po dokonaniu wyboru opodatkowania...
Przychody uzyskiwane z najmu części lokalu użytkowego stanowiącego majątek podatnika i jego żony na rzecz podmiotu trzeciego mogą być w całości opodatkowane przez podatnika, po dokonaniu wyboru opodatkowania całości przychodów zgodnie z art. 12 ust. 6 ustawy o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne – uznał Dyrektor Krajowej Informacji Skarbowej.
Panele na dachu magazynu, ładowarki EV na parkingu, magazyn energii przy hali i własna trafostacja mają dziś prostą biznesową logikę: niższe koszty energii, większa niezależność, lepszy standard obiektu...
Panele na dachu magazynu, ładowarki EV na parkingu, magazyn energii przy hali i własna trafostacja mają dziś prostą biznesową logikę: niższe koszty energii, większa niezależność, lepszy standard obiektu i realizacja celów ESG. Właściciele biurowców, parków handlowych, centrów logistycznych i zakładów produkcyjnych coraz częściej traktują takie rozwiązania jako naturalny element modernizacji nieruchomości. Mniej oczywista jest ich podatkowa strona. Ta sama inwestycja, która ma obniżać rachunki, może...
Skoro zwolnienie z PIT zakupu nieruchomości ogranicza się wyłącznie do wydatków poniesionych na nabycie budynku mieszkalnego, jego części lub udziału w takim budynku, lokalu mieszkalnego stanowiącego odrębną...
Skoro zwolnienie z PIT zakupu nieruchomości ogranicza się wyłącznie do wydatków poniesionych na nabycie budynku mieszkalnego, jego części lub udziału w takim budynku, lokalu mieszkalnego stanowiącego odrębną nieruchomość lub udziału w takim lokalu, to wydatku wynikającego z umowy cesji deweloperskiej podatniczka nie może uwzględnić w zwolnieniach od podatku z art. 21 ust. 1 pkt 131 ustawy o podatku dochodowym od osób fizycznych – podkreślił Dyrektor Krajowej Informacji Skarbowej.
Co do kwestii zwolnienia podmiotowego według art. 113 ust. 1 ustawy o podatku od towarów i usług (dalej – ustawa o VAT), wyjaśnić należy, że przepisy te i inne przepisy ustawy o VAT dotyczą wyłącznie sprzedaży towarów i usług, a nie dotyczą działalności statutowej i rozliczeń wewnętrznych wspólnoty mieszkaniowej z tytułu zaliczek na pokrycie kosztów zarządu, które nie są sprzedażą w rozumieniu ustawy VAT.
Na wyczerpanie kwoty limitowanej, określonej w art. 113 ust. 1 ustawy o VAT (obecnie wynoszącej 200 000 zł) wpływają wyłącznie przychody ze sprzedaży i odsprzedaży mediów. W przypadku odsprzedaży mediów właścicielom lokali przychody z tego tytułu wpłyną na wyczerpanie kwoty limitowanej 200 000 zł. Uwaga! Od dnia 1 stycznia 2026 r. kwota limitowana wartości sprzedaży to 240 000 zł.
Fakturowanie dostawy mediów do lokali niemieszkalnych
W kwestii zaś fakturowania obciążeń na działalność statutową i na dostawę mediów do lokali niemieszkalnych, wyjaśnić należy, że sprzedaż towarów i usług, w tym odsprzedaż mediów właścicielom lokali usługowych powinna być fakturowana. Nie można fakturować obciążeń z tytułu działalności statutowej, gdy chodzi o obciążenia zaliczkami na pokrycie kosztów zarządu, bo są to rozliczenia wewnętrzne, to nie jest sprzedaż towarów i usług. W tej sprawie orzecznictwo i interpretacje podatkowe są jednolite.
Dla przykładu warto podać wniosek wspólnoty mieszkaniowej do Krajowej Informacji Skarbowej z pytaniem: „Wspólnota mieszkaniowa otrzymuje faktury za dostawę mediów takich jak woda, ścieki, gaz czy energia elektryczna, które wystawiane są przez dostawców i regulowane z konta wspólnoty, która następnie refakturuje koszty dotyczące mediów na poszczególnych właścicieli lokali mieszkalnych i niemieszkalnych. Przedmiotem powyższych transakcji są jedynie media bezpośrednio dostarczane do poszczególnych lokali, a nie rozporządzanie nieruchomością, korzystanie z nieruchomości czy utrzymanie nieruchomości wspólnej. Właściciele lokali rozporządzają swoimi lokalami jako odrębnymi własnościami. Czy w świetle art. 113 ust. 1 ustawy o VAT, wspólnota powinna wliczać do wartości sprzedaży odsprzedaż mediów do lokali mieszkalnych wykorzystywanych wyłącznie na cele mieszkaniowe, zwolnioną przedmiotowo z VAT?”
W piśmie z 7.11.2024 r. dyrektor Krajowej Informacji Skarbowej (0112-KDIL1–3.4012.533.2024.2.AKR) odpowiada: „Wspólnota nie powinna wliczać do wartości sprzedaży, o której mowa w art. 113 ust. 1 ustawy o VAT, odsprzedaży mediów do lokali mieszkalnych wykorzystywanych wyłącznie na cele mieszkaniowe, zwolnionej przedmiotowo z VAT zgodnie z paragrafem 3 ust. 1 pkt 10 i 11 rozporządzenia Ministra Finansów.”
Odsprzedaż mediów a KSeF
Warto tu jeszcze dodać, że obrót z tytułu odsprzedaży mediów właścicielom lokali znalazł się także w przepisach o KSeF, a także przepisach przejściowych na rok 2026 r. Należy wyraźnie podkreślić, że przepisy o KSeF, także przepisy przejściowe o wykluczeniu cyfrowym, nie dotyczą działalności statutowej wspólnoty, która w rozumieniu ustawy VAT nie jest sprzedażą.
W przypadku obciążeń wspólnoty mieszkaniowej miesięcznymi zaliczkami na pokrycie kosztów zarządu nieruchomością wspólną mamy do czynienia z rozliczeniami wewnętrznymi z właścicielami lokali, które nie są sprzedażą towarów i usług. Tym samym taka działalność nie ma wpływu na obowiązek w KSeF, ani na inne obowiązki przejściowo z tym związane.
Jeżeli liczba lokali wyodrębnionych i lokali niewyodrębnionych, należących nadal do dotychczasowego właściciela, nie jest większa niż trzy, do zarządu nieruchomością wspólną mają odpowiednie zastosowanie...
Jeżeli liczba lokali wyodrębnionych i lokali niewyodrębnionych, należących nadal do dotychczasowego właściciela, nie jest większa niż trzy, do zarządu nieruchomością wspólną mają odpowiednie zastosowanie przepisy Kodeksu cywilnego i Kodeksu postępowania cywilnego o współwłasności. Takie wspólnoty nazywa się małymi wspólnotami mieszkaniowymi. Jak wyglądają kwestie rozliczeń w takich wspólnotach, czym się różnią od rachunkowości prowadzonej w dużych wspólnotach?
Prawo podatkowe powinno być jasne. Oznacza to, że przepisy podatkowe powinny być tak napisane, by podatnik wiedział, jaka jest podstawa opodatkowania i jaki podatek ma zapłacić. Ta fundamentalna zasada...
Prawo podatkowe powinno być jasne. Oznacza to, że przepisy podatkowe powinny być tak napisane, by podatnik wiedział, jaka jest podstawa opodatkowania i jaki podatek ma zapłacić. Ta fundamentalna zasada wynika z ustawy zasadniczej, tj. z Konstytucji RP.
Wspólnota mieszkaniowa, jej obowiązki podatkowe oraz odpowiedzialność za zobowiązania podatkowe; Podatnik zwykły a podatnik VAT czynny i jego obowiązki; Ewidencja sprzedaży dla celów VAT; Obowiązkowy JPK_VAT;...
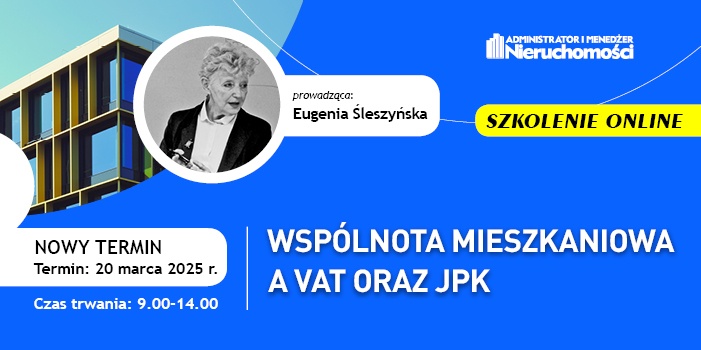
Wspólnota mieszkaniowa, jej obowiązki podatkowe oraz odpowiedzialność za zobowiązania podatkowe; Podatnik zwykły a podatnik VAT czynny i jego obowiązki; Ewidencja sprzedaży dla celów VAT; Obowiązkowy JPK_VAT; Raportowanie JPK CIT od 2025 roku – to tylko kilka z długiej listy zagadnień, które zostaną poruszone przez p. Eugenię Śleszyńską podczas szkolenia. Zapraszamy!
Osoby prowadzące działalność gospodarczą w miejscu zamieszkania mogą odliczać część wydatków na utrzymanie mieszkania lub domu, w tym część odsetek od kredytu hipotecznego.
Osoby prowadzące działalność gospodarczą w miejscu zamieszkania mogą odliczać część wydatków na utrzymanie mieszkania lub domu, w tym część odsetek od kredytu hipotecznego.
Krajowa Izba Doradców Podatkowych proponuje wprowadzenie nowej ulgi na bezpieczeństwo, która mogłaby objąć wydatki na m.in. zabezpieczenia przeciwpożarowe, szkolenia z zakresu bezpieczeństwa i udzielania...
Krajowa Izba Doradców Podatkowych proponuje wprowadzenie nowej ulgi na bezpieczeństwo, która mogłaby objąć wydatki na m.in. zabezpieczenia przeciwpożarowe, szkolenia z zakresu bezpieczeństwa i udzielania pierwszej pomocy
15 kwietnia 2025 roku rząd przyjął projekt zakładający przesunięcie rozpoczęcia obowiązywania zmienionych taryf na energię elektryczną na 1 października 2025 roku
15 kwietnia 2025 roku rząd przyjął projekt zakładający przesunięcie rozpoczęcia obowiązywania zmienionych taryf na energię elektryczną na 1 października 2025 roku
Przedsiębiorcy, którzy płacą podatek liniowy, skalę podatkową lub ryczałt ewidencjonowany mogą złożyć roczne rozliczenie składki zdrowotnej za 2024 roku do 20 maja.
Przedsiębiorcy, którzy płacą podatek liniowy, skalę podatkową lub ryczałt ewidencjonowany mogą złożyć roczne rozliczenie składki zdrowotnej za 2024 roku do 20 maja.
Ustawodawca w żaden sposób nie limituje liczby nieruchomości, które podatnik może nabyć dla realizacji własnych celów mieszkaniowych, korzystając z ulgi mieszkaniowej w PIT. Natomiast to, czy podatnik...
Ustawodawca w żaden sposób nie limituje liczby nieruchomości, które podatnik może nabyć dla realizacji własnych celów mieszkaniowych, korzystając z ulgi mieszkaniowej w PIT. Natomiast to, czy podatnik w drodze nabytych nieruchomości realizuje bądź zamierza realizować własne cele mieszkaniowe, wymaga indywidualnej oceny w danej sprawie – orzekł Naczelny Sąd Administracyjny.
Rozpoczęcie użytkowania budynku jeszcze niewykończonego powoduje konieczność zapłacenia podatku od początku następnego roku, ustalanego od całego budynku. Obowiązek ten dotyczy również części, która nie...
Rozpoczęcie użytkowania budynku jeszcze niewykończonego powoduje konieczność zapłacenia podatku od początku następnego roku, ustalanego od całego budynku. Obowiązek ten dotyczy również części, która nie została wykończona czy przekazana do użytkowania – orzekł Wojewódzki Sąd Administracyjny w Gdańsku.
Fakt zamieszkiwania w nabytym domu stanowi wystarczającą przesłankę do skorzystania z ulgi mieszkaniowej, niezależnie od rozporządzenia prawem własności do tej nieruchomości. Podatniczka kupiła dom z intencją...
Fakt zamieszkiwania w nabytym domu stanowi wystarczającą przesłankę do skorzystania z ulgi mieszkaniowej, niezależnie od rozporządzenia prawem własności do tej nieruchomości. Podatniczka kupiła dom z intencją zamieszkania w nim wraz z rodziną – wnukami. Aby jednak zapewnić własność swoim wnukom po zakupie dokonała darowizny domu na ich rzecz – orzekł Naczelny Sąd Administracyjny.
Jeżeli spadkobierca obejmuje w drodze dziedziczenia wszelkie prawa i obowiązki związane z ulgą mieszkaniową, to spadkobiercy, zgodnie z art. 97 §1 Ordynacji podatkowej, przysługują te same prawa i obowiązki,...
Jeżeli spadkobierca obejmuje w drodze dziedziczenia wszelkie prawa i obowiązki związane z ulgą mieszkaniową, to spadkobiercy, zgodnie z art. 97 §1 Ordynacji podatkowej, przysługują te same prawa i obowiązki, jakie przysługiwały spadkodawcy – orzekł Wojewódzki Sąd Administracyjny w Gdańsku.
Kto ponosi odpowiedzialność za zaległości we wpłatach zaliczek, jeśli w ciągu roku mieszkanie zmieniało dwa razy właściciela i żaden z nich nie płacił zaliczek na pokrycie kosztów zarządu? Czy w praktyce...
Kto ponosi odpowiedzialność za zaległości we wpłatach zaliczek, jeśli w ciągu roku mieszkanie zmieniało dwa razy właściciela i żaden z nich nie płacił zaliczek na pokrycie kosztów zarządu? Czy w praktyce oznacza to, że spółdzielnia lub wspólnota mieszkaniowa ma wówczas dwóch dłużników i od każdego z nich powinna dochodzić należności za okres, w którym byli zobowiązani do uiszczenia zaliczek? – pyta Czytelniczka.
Nowe definicje budynku i budowli, obowiązek weryfikacji majątku, a jednocześnie szansa na wymierne oszczędności – od stycznia 2025 roku rynek nieruchomości funkcjonuje w nowym porządku prawnym. Zmiany...
Nowe definicje budynku i budowli, obowiązek weryfikacji majątku, a jednocześnie szansa na wymierne oszczędności – od stycznia 2025 roku rynek nieruchomości funkcjonuje w nowym porządku prawnym. Zmiany w podatku od nieruchomości, choć początkowo budziły obawy, mogą stać się impulsem do odzyskania nawet setek tysięcy złotych rocznie. Kluczowe są jednak szybki audyt, prawidłowa kwalifikacja obiektów i przygotowanie na coraz bardziej szczegółowe kontrole organów podatkowych.
Co zrobić w sytuacji, gdy we wspólnocie mieszkaniowej inwestor robiący adaptację strychu kamienicy wykonuje zgodnie z przepisami klapę oddymiającą, która ma stanowić jednocześnie wyłaz dachowy. (Przed adaptacją...
Co zrobić w sytuacji, gdy we wspólnocie mieszkaniowej inwestor robiący adaptację strychu kamienicy wykonuje zgodnie z przepisami klapę oddymiającą, która ma stanowić jednocześnie wyłaz dachowy. (Przed adaptacją wyjście na dach znajdowało się właśnie na strychu). Nowe wyjście na dach znajduje się już na częściach wspólnych budynku, czyli na klatce schodowej, jednak inwestor – pomimo pism – nie chce zamontować na stałe drabiny umożliwiającej wyjście na dach. Obecnie wszelkie czynności wymagające wyjścia...
Elementy betonowe takie jak daszki i bloczki, zostały stworzone z myślą o budowie ogrodzeń. Nie jest to jednak ich jedyne zastosowanie. Z racji na swój wygląd i wymiary mogą one posłużyć jako elementy...
Elementy betonowe takie jak daszki i bloczki, zostały stworzone z myślą o budowie ogrodzeń. Nie jest to jednak ich jedyne zastosowanie. Z racji na swój wygląd i wymiary mogą one posłużyć jako elementy ozdobne ogrodu, czy też uzupełnienie samodzielnej konstrukcji. Mnogość pomysłów i aranżacji jest uzależniona jedynie od naszej wyobraźni. W tym artykule przedstawimy kilka nietypowych rozwiązań, które z łatwością można wykorzystać i odwzorować we własnym ogrodzie.
Jeżeli we wspólnocie mieszkaniowej są same mieszkania (brak lokali usługowych), a właścicielem czterech mieszkań jest gmina, to czy faktura wystawiana na gminę w zakresie mediów wlicza się do wyczerpania...
Jeżeli we wspólnocie mieszkaniowej są same mieszkania (brak lokali usługowych), a właścicielem czterech mieszkań jest gmina, to czy faktura wystawiana na gminę w zakresie mediów wlicza się do wyczerpania kwoty wolnej? Czy też nie wlicza się z uwagi, iż mieszkania są własnością gminy, która wykorzystuje je na cele mieszkaniowe? To samo dotyczy AMW oraz deweloperów, którzy mają mieszkania we wspólnocie mieszkaniowej i którym wystawiamy faktury na media i działalność statutową?
Produkując odzież, artykuły przemysłowe, czy nawet żywność, producenci zastanawiają się, kto ma być nabywcą, użytkownikiem produkowanego wyrobu. Czy przyszły nabywca odzieży jest wysoki, czy niski, szczupły...
Produkując odzież, artykuły przemysłowe, czy nawet żywność, producenci zastanawiają się, kto ma być nabywcą, użytkownikiem produkowanego wyrobu. Czy przyszły nabywca odzieży jest wysoki, czy niski, szczupły czy tęgi, nie mówiąc już o płci. Czy potencjalny nabywca samochodu to człowiek młody i pełen temperamentu, czy też człowiek dojrzały, mający rodzinę, czy może prowadzący przedsiębiorstwo, a samochód ma być używany również w celach gospodarczych. Czy konsument żywności ma preferencje dietetyczne,...
Ile kosztują kosze na śmieci? To pytanie zadaje sobie wiele osób urządzających dom, firmę czy ogród. I choć w pierwszej chwili można pomyśleć, że to tylko zwykły pojemnik na odpady, w praktyce wybór odpowiedniego...
Ile kosztują kosze na śmieci? To pytanie zadaje sobie wiele osób urządzających dom, firmę czy ogród. I choć w pierwszej chwili można pomyśleć, że to tylko zwykły pojemnik na odpady, w praktyce wybór odpowiedniego ma ogromne znaczenie. To, jakie kosze do segregacji śmieci wybierzesz, wpływa bowiem na wygodę ich codziennego użytkowania i możliwość utrzymania porządku w wybranej przestrzeni. Koszt ich zakupu zatem też może być zróżnicowany - zaczyna się od kilkudziesięciu złotych za małe pojemniki na...
Jeszcze kilka lat temu fotowoltaika na balkonie była ciekawostką techniczną i tematem dyskusji w wąskim kręgu entuzjastów energetyki odnawialnej. Dziś to zjawisko masowe i równie masowy problem dla zarządców...
Jeszcze kilka lat temu fotowoltaika na balkonie była ciekawostką techniczną i tematem dyskusji w wąskim kręgu entuzjastów energetyki odnawialnej. Dziś to zjawisko masowe i równie masowy problem dla zarządców nieruchomości. Mieszkańcy przychodzą z wnioskami, montują panele bez pytania o zgodę, a zarządca zostaje sam z pytaniem, na które każdy akt prawny daje inną odpowiedź i wątpliwości: czy mogę się na to zgodzić? Czy muszę? A może nie powinienem?
Zarządzanie nowoczesnym budynkiem wielorodzinnym to sztuka znajdowania balansu między komfortem mieszkańców, rosnącymi kosztami eksploatacji a zmieniającymi się wymogami prawnymi. Niniejszy e-book to kompleksowy...
Zarządzanie nowoczesnym budynkiem wielorodzinnym to sztuka znajdowania balansu między komfortem mieszkańców, rosnącymi kosztami eksploatacji a zmieniającymi się wymogami prawnymi. Niniejszy e-book to kompleksowy przewodnik dla zarządców, wspólnot i spółdzielni mieszkaniowych, w którym zebraliśmy najważniejsze wyzwania dzisiejszego rynku nieruchomości. Od przejrzystości finansowej, przez bieżące utrzymanie...
Znaczna część domów w Polsce nadal jest nieocieplona lub niedostatecznie ocieplona. Takie budynki są narażone na bardzo szybkie wychładzanie się, a ich zapotrzebowanie na energię cieplną jest znacznie...
Znaczna część domów w Polsce nadal jest nieocieplona lub niedostatecznie ocieplona. Takie budynki są narażone na bardzo szybkie wychładzanie się, a ich zapotrzebowanie na energię cieplną jest znacznie wyższe niż w przypadku ocieplonych domów. Skutkuje to wysokimi rachunkami za ogrzewanie i znacznie większą emisją CO2 do atmosfery. Rozwiązaniem problemu może być termomodernizacja budynku. Aby poprawić sytuację w tym zakresie, rząd wprowadził m.in. program Czyste Powietrze. Dzięki niemu coraz więcej...
Klikacjąc "Zgoda" akceptujesz zapisywanie wszystkich danych na twoim urządzeniu. Kliknięcie "Odmowa" oznacza zapisywanie tylko danych niezbędnych do funkcjonowania strony. Administratorem danych jest Grupa Medium sp. z o.o. z siedzibą w Warszawie, ul. Karczewska 18. Dane są przetwarzane w celu zapewnienia funkcjonalności strony, analizy ruchu oraz dostosowania reklam. Masz prawo do wycofania zgody w dowolnym momencie. Dane przetwarzamy w celu realizxacji zamówienia (art. 6 ust. 1 lit. b RODO). Szczegółowe informacje o przetwarzaniu danych znajdziesz w
Polityce prywatności