Podatek od nieruchomości dla nowo powstałych budynków
Jeżeli podatnik nie dokonuje odpisów amortyzacyjnych od istniejącej budowli, to podstawę opodatkowania powinna stanowić wartość rynkowa takiej budowli. Fot. Pixabay
Dla powstania obowiązku podatkowego w przypadku budowli nowo powstałych istotne jest zakończenie budowy albo rozpoczęcie użytkowania budowli przed ostatecznym wykończeniem. Jeżeli podatnik nie dokonuje odpisów amortyzacyjnych od istniejącej budowli, to zgodnie z art. 4 ust. 5 UPOL podstawę opodatkowania powinna stanowić wartość rynkowa takiej budowli – orzekł Naczelny Sąd Administracyjny.
Zobacz także
Wojciech Pławiak Zielona modernizacja – wyższy podatek od nieruchomości?
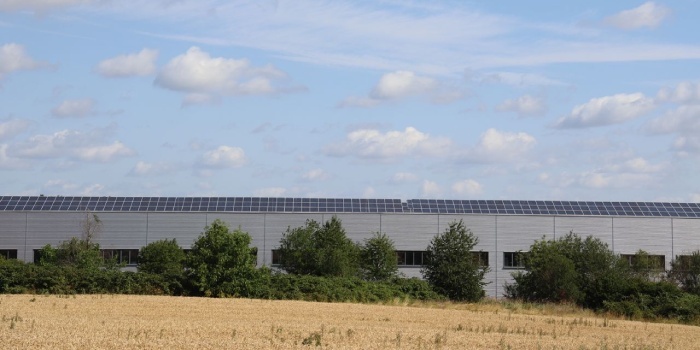
Panele na dachu magazynu, ładowarki EV na parkingu, magazyn energii przy hali i własna trafostacja mają dziś prostą biznesową logikę: niższe koszty energii, większa niezależność, lepszy standard obiektu...
Panele na dachu magazynu, ładowarki EV na parkingu, magazyn energii przy hali i własna trafostacja mają dziś prostą biznesową logikę: niższe koszty energii, większa niezależność, lepszy standard obiektu i realizacja celów ESG. Właściciele biurowców, parków handlowych, centrów logistycznych i zakładów produkcyjnych coraz częściej traktują takie rozwiązania jako naturalny element modernizacji nieruchomości. Mniej oczywista jest ich podatkowa strona. Ta sama inwestycja, która ma obniżać rachunki, może...
Aneta Mościcka Możliwość skorzystania z ulgi mieszkaniowej w PIT przy cesji umowy deweloperskiej
Skoro zwolnienie z PIT zakupu nieruchomości ogranicza się wyłącznie do wydatków poniesionych na nabycie budynku mieszkalnego, jego części lub udziału w takim budynku, lokalu mieszkalnego stanowiącego odrębną...
Skoro zwolnienie z PIT zakupu nieruchomości ogranicza się wyłącznie do wydatków poniesionych na nabycie budynku mieszkalnego, jego części lub udziału w takim budynku, lokalu mieszkalnego stanowiącego odrębną nieruchomość lub udziału w takim lokalu, to wydatku wynikającego z umowy cesji deweloperskiej podatniczka nie może uwzględnić w zwolnieniach od podatku z art. 21 ust. 1 pkt 131 ustawy o podatku dochodowym od osób fizycznych – podkreślił Dyrektor Krajowej Informacji Skarbowej.
Aneta Mościcka Skutki podatkowe zbycia nieruchomości po rozwiązaniu umowy dożywocia
Rozwiązanie w 2023 r. umowy o dożywocie wywarło skutek w postaci ponownego nabycia przez podatniczkę nieruchomości. Datą ponownego nabycia przez nią własności nieruchomości jest data rozwiązania umowy...
Rozwiązanie w 2023 r. umowy o dożywocie wywarło skutek w postaci ponownego nabycia przez podatniczkę nieruchomości. Datą ponownego nabycia przez nią własności nieruchomości jest data rozwiązania umowy o dożywocie. Zatem bieg pięcioletniego terminu, o którym mowa w art. 10 ust. 1 pkt 8 ustawy o podatku dochodowym od osób fizycznych, należy liczyć od końca 2023 roku – uznał Dyrektor Krajowej Informacji Skarbowej.
W sprawie rozpoznanej przez Naczelny Sąd Administracyjny w wyroku z 19 stycznia 2024 r. (sygn. akt III FSK 3926/21) spółka złożyła deklarację na podatek od nieruchomości, wykazując do opodatkowania grunty związane z prowadzeniem działalności gospodarczej.
Zdaniem spółki nie ma zobowiązania podatkowego
Spółka złożyła korektę tej deklaracji wraz z wnioskiem o stwierdzenie nadpłaty. W uzasadnieniu wniosku spółka wyjaśniła, że w pierwotnej deklaracji błędnie uznała 2 kontenery za budynki, dlatego zmniejszyła wielkość powierzchni budynków do opodatkowania. Podatniczka stwierdziła, że zadeklarowana budowla to instalacja do produkcji kwasu monochlorooctowego, która została przedwcześnie wykazana do opodatkowania w 2016 r. Wyjaśniła, że instalacja ta została wprawdzie wybudowana do końca 2015 r. i istniała w dniu 1 stycznia 2016 r., jednak nie spełniała wymogów określonych w art. 16a CIT, tj. nie była środkiem trwałym kompletnym i zdatnym do używania. Dopiero w 2016 r. budowla spełniła te wymagania, dlatego spółka dopiero w tej dacie ujęła ją w ewidencji środków trwałych. Wskazując na treść art. 6 ust. 2 ustawy z 12 stycznia 1991 r. o podatkach i opłatach lokalnych (DzU z 2016 r., poz. 716 ze zm., dalej: UPOL) spółka argumentowała, że w stosunku do tej instalacji obowiązek podatkowy nie przekształcił się w zobowiązanie podatkowe ze względu na brak ustalenia jednego z elementów konstrukcyjnych podatku, tj. podstawy opodatkowania, która wiąże się z wartością początkową środka trwałego. W tej sytuacji w korekcie deklaracji na podatek od nieruchomości za 2016 r. wartość tej budowli wykazała w kwocie 0 zł. Jednocześnie spółka przedłożyła opinię rzeczoznawców budowlanych, z której wynika, że instalacja nie stanowi budowli, zatem nie podlega opodatkowaniu podatkiem od nieruchomości.
Zobacz także: Podatek od nieruchomości od budowli całkowicie zamortyzowanych
Budowlę stanowi cała instalacja
Burmistrz przeprowadził postępowanie podatkowe, w toku którego powołał sześciu biegłych celem kwalifikacji instalacji do rodzajów obiektów budowlanych. Wskazali oni, że główny węzeł produkcyjny (etażerka produkcyjna) instalacji stanowił w 2016 r. budowlę w rozumieniu art. 3 pkt 3 PB. Aparaty produkcyjne i urządzenia, które należą do wyrobów budowlanych, wchodzą w skład całej budowli. Podobnie aparaty, urządzenia, rurociągi i sieci elektryczne zainstalowane na etażerce nie stanowią odrębnych budowli, lecz wchodzą w skład budowli i zapewniają możliwość użytkowania obiektu zgodnie z przeznaczeniem. W konkluzji, biegli stwierdzili, że budowlę stanowi cała instalacja.
Spółka w toku postępowania przedłożyła raport weryfikacji ww. opinii biegłych sporządzony przez rzeczoznawców z Politechniki, którzy wskazali, że budowlę stanowi jedynie etażerka produkcyjna składająca się z fundamentów żelbetowych i konstrukcji wsporczej dla aparatów technologicznych.
Burmistrz w decyzji określił wysokość zobowiązania podatkowego w podatku od nieruchomości uznając przeciwnie niż spółka, że instalacja w całości jest budowlą w rozumieniu art. 1a ust. 1 pkt 2 UPOL i podlega opodatkowaniu podatkiem nieruchomości. Ustalił wartość tej budowli w oparciu o wpis z ewidencji środków trwałych na 2016 r. i odmówił stwierdzenia nadpłaty.
Burmistrz nie zgodził się z poglądem spółki co do braku podstawy opodatkowania instalacji w dniu 1 stycznia 2016 r. Wyjaśnił, że PINB wydał pozwolenia na użytkowanie budynków i budowli stanowiących własność spółki, tym samym uzyskała prawo do użytkowania inwestycji, zatem z dniem 1 stycznia 2016 r. powstał obowiązek podatkowy względem tych budowli.
SKO uchyla decyzję burmistrza
Samorządowe Kolegium Odwoławcze (dalej: SKO) we Wrocławiu uchyliło decyzję burmistrza. W ocenie SKO wprawdzie instalacja została wybudowana i uzyskała pozwolenie na użytkowanie w grudniu 2015 r., to jednak 1 stycznia 2016 r. z powodu awarii nie była kompletna i zdatna do użytku, co nie pozwalało na ujęcie w ewidencji środków trwałych i dokonywanie odpisów amortyzacyjnych. Fakt ten ma znaczenie dla zastosowania art. 4 ust. 1 pkt 3 ustawy o podatkach i opłatach lokalnych, czyli możliwości ustalenia podstawy opodatkowania tej instalacji.
Odwołanie od decyzji SKO
Od decyzji SKO złożył odwołanie prokurator, Wojewódzki Sąd Administracyjny we Wrocławiu ją uwzględnił. Sprawa na skutek skargi spółki trafiła do Naczelnego Sądu Administracyjnego.
Naczelny Sąd Administracyjny oddalił skargę podatnika. W uzasadnieniu wyroku NSA zgodził się ze stanowiskiem Wojewódzkiego Sądu Administracyjnego we Wrocławiu, że art. 4 ust. 1 pkt 3 UPOL określający podstawę opodatkowania podatkiem od nieruchomości odnosi się do przedmiotów opodatkowania, jakimi są budowle lub ich części w rozumieniu przepisów UPOL, a nie do środków trwałych w rozumieniu ustawy o podatku dochodowym. Innymi słowy obowiązek podatkowy w podatku od nieruchomości związany jest z własnością danego składnika majątku (obiektu budowlanego), nie z faktem wprowadzenia go do ewidencji środków trwałych. Jeżeli okolicznością, od której jest uzależniony obowiązek podatkowy, jest istnienie budowli albo budynku lub ich części, obowiązek podatkowy powstaje z dniem 1 stycznia roku następującego po roku, w którym budowa została zakończona albo w którym rozpoczęto użytkowanie budowli albo budynku lub ich części przed ich ostatecznym wykończeniem.
Z tego wynika, że dla powstania obowiązku podatkowego w przypadku budowli nowo powstałych nie ma znaczenia wprowadzenie takiej budowli do ewidencji środków trwałych lecz zakończenie budowy albo rozpoczęcie użytkowania budowli przed ostatecznym wykończeniem. Jeżeli podatnik nie dokonuje odpisów amortyzacyjnych od istniejącej budowli, to zgodnie z art. 4 ust. 5 UPOL podstawę opodatkowania powinna stanowić wartość rynkowa takiej budowli. Sformułowanie „nie dokonuje się odpisów amortyzacyjnych”, użyte w art. 4 ust. 5 UPOL dotyczy wszystkich przypadków, niezależnie od tego, z jakich przyczyn nie ma miejsca fakt dokonywania tych odpisów.
Wyrok Naczelnego Sądu Administracyjnego z 19 stycznia 2024 r. (sygn. akt III FSK 3926/21)