Zgodnie z art. 30 ustawy z 20 maja 2016 r. o efektywności energetycznej prawa majątkowe wynikające ze świadectwa efektywności energetycznej są towarem giełdowym i są zbywalne, fot. Freepik
Dochód spółdzielni mieszkaniowej z tytułu sprzedaży świadectw efektywności energetycznej jest dochodem ze sprzedaży praw majątkowych, a nie z zasobów mieszkaniowych – uznał Dyrektor Krajowej Informacji Skarbowej. W związku z tym nie podlega zwolnieniu od CIT.
Skoro zwolnienie z PIT zakupu nieruchomości ogranicza się wyłącznie do wydatków poniesionych na nabycie budynku mieszkalnego, jego części lub udziału w takim budynku, lokalu mieszkalnego stanowiącego odrębną...
Skoro zwolnienie z PIT zakupu nieruchomości ogranicza się wyłącznie do wydatków poniesionych na nabycie budynku mieszkalnego, jego części lub udziału w takim budynku, lokalu mieszkalnego stanowiącego odrębną nieruchomość lub udziału w takim lokalu, to wydatku wynikającego z umowy cesji deweloperskiej podatniczka nie może uwzględnić w zwolnieniach od podatku z art. 21 ust. 1 pkt 131 ustawy o podatku dochodowym od osób fizycznych – podkreślił Dyrektor Krajowej Informacji Skarbowej.
Rozwiązanie w 2023 r. umowy o dożywocie wywarło skutek w postaci ponownego nabycia przez podatniczkę nieruchomości. Datą ponownego nabycia przez nią własności nieruchomości jest data rozwiązania umowy...
Rozwiązanie w 2023 r. umowy o dożywocie wywarło skutek w postaci ponownego nabycia przez podatniczkę nieruchomości. Datą ponownego nabycia przez nią własności nieruchomości jest data rozwiązania umowy o dożywocie. Zatem bieg pięcioletniego terminu, o którym mowa w art. 10 ust. 1 pkt 8 ustawy o podatku dochodowym od osób fizycznych, należy liczyć od końca 2023 roku – uznał Dyrektor Krajowej Informacji Skarbowej.
Za datę nabycia nieruchomości należy przyjąć datę nabycia nieruchomości przez męża podatniczki do jego majątku osobistego. Tym samym 5-letni okres, z upływem którego odpłatne zbycie udziału w nieruchomości...
Za datę nabycia nieruchomości należy przyjąć datę nabycia nieruchomości przez męża podatniczki do jego majątku osobistego. Tym samym 5-letni okres, z upływem którego odpłatne zbycie udziału w nieruchomości nie byłoby źródłem przychodu, należy liczyć od końca 2024 r. Termin ten jeszcze nie upłynął. Skoro w grudniu 2025 r. podatniczka sprzedała nieruchomość oraz udział w nieruchomości, to powstał obowiązek podatkowy w podatku dochodowym od osób fizycznych z tytułu tej sprzedaży – uznał Dyrektor Krajowej...
W sprawie rozpoznanej przez Dyrektora Krajowej Informacji Skarbowej z dnia 29 grudnia 2025 r. (sygn. 0111-KDIB1–2.4010.606.2025.2.AW) chodziło o spółdzielnię, prowadzącą swoją działalność w oparciu o przepisy ustawy o spółdzielniach mieszkaniowych oraz ustawy Prawo spółdzielcze.
Spółdzielnia tworzy fundusz remontowy z wpłat dokonywanych przez członków, którym przysługują spółdzielcze prawa do lokali oraz osób będących właścicielami mieszkań. Ze środków zgromadzonych na tym funduszu zrealizowano w spółdzielni następujące inwestycje: wymiana stolarki okiennej, docieplenie ścian, modernizacja instalacji ciepłej wody oraz centralnego ogrzewania. Prezes Urzędu Regulacji Energetyki wydał dla spółdzielni świadectwa efektywności energetycznej, potwierdzające oszczędności energii.
Białe certyfikaty a utrzymanie zasobów mieszkaniowych
Zgodnie z art. 30 ustawy z 20 maja 2016 r. o efektywności energetycznej (tekst jedn. DzU z 2025 r., poz. 711, z późn. zm.) prawa majątkowe wynikające ze świadectwa efektywności energetycznej są towarem giełdowym i są zbywalne. Spółdzielnia uzyskała świadectwa efektywności energetycznej, które następnie sprzedała. Od uzyskanych dochodów zapłaciła podatek.
Zgodnie z art. 76 i art. 77 Prawa spółdzielczego nadwyżka bilansowa podlega podziałowi na podstawie uchwały walnego zgromadzenia. Na walnym zgromadzeniu dokonano podziału nadwyżki bilansowej, w której uwzględniono dochody ze sprzedaży świadectw efektywności energetycznej. Zostały one przeznaczone na utrzymanie zasobów mieszkaniowych, tj. fundusz remontowy. Zrealizowane zadania, służące poprawie efektywności energetycznej, zostały sfinansowane ze środków uzyskanych w ramach gospodarki zasobami mieszkaniowymi.
Konsekwencją zrealizowania tych zadań było uzyskanie – na mocy ustawy z dnia 20 maja 2016 r. o efektywności energetycznej – zbywalnych praw majątkowych, stanowiących swoistego rodzaju „premię”. Ma ona ścisły związek z gospodarką zasobami mieszkaniowymi spółdzielni. Uzyskano ją dzięki wykorzystaniu środków pochodzących z gospodarki zasobami mieszkaniowymi, a uzyskane środki zostały przeznaczone na zwiększenie funduszu remontowego zasobów mieszkaniowych.
Spółdzielnia chciała wiedzieć, czy dochody uzyskane ze zbycia świadectw efektywności energetycznej przeznaczone na pokrycie kosztów utrzymania zasobów mieszkaniowych, korzystają ze zwolnienia od podatku dochodowego od osób prawnych na podstawie art. 17 ust. 1 pkt 44 ustawy o podatku dochodowym od osób prawnych.
Zdaniem spółdzielni nie powinna płacić podatku dochodowego od osób prawnych od dochodów uzyskanych ze zbycia świadectw efektywności energetycznej. Dochody te powinny być zwolnione z podatku dochodowego od osób prawnych na podstawie art. 17 ust. 1 pkt 44 ustawy o podatku dochodowym od osób prawnych...
Aby przeczytać pełną wersję artykułu, należy się zalogować.
Zgodnie z najnowszymi rekomendacjami Organizacji Współpracy Gospodarczej i Rozwoju (OECD) w Polsce powinien zostać wprowadzony nowy podatek od nieruchomości tzw. podatek katastralny. Mimo że temat nie...
Zgodnie z najnowszymi rekomendacjami Organizacji Współpracy Gospodarczej i Rozwoju (OECD) w Polsce powinien zostać wprowadzony nowy podatek od nieruchomości tzw. podatek katastralny. Mimo że temat nie jest przesądzony, wzbudza wiele kontrowersji.
Sam podział przez właściciela jednej nieruchomości na kilka, a nawet kilkanaście działek, w tym także koniecznych do prawidłowego korzystania z działek dróg, a następnie ich sprzedaż, nie może jednoznacznie...
Sam podział przez właściciela jednej nieruchomości na kilka, a nawet kilkanaście działek, w tym także koniecznych do prawidłowego korzystania z działek dróg, a następnie ich sprzedaż, nie może jednoznacznie świadczyć o zorganizowanej i ciągłej działalności gospodarczej, a raczej wskazuje na elementy związane z prawidłowym gospodarowaniem własnym, osobistym mieniem – orzekł Wojewódzki Sąd Administracyjny w Poznaniu.
Jeżeli liczba lokali wyodrębnionych i lokali niewyodrębnionych, należących nadal do dotychczasowego właściciela, nie jest większa niż trzy, do zarządu nieruchomością wspólną mają odpowiednie zastosowanie...
Jeżeli liczba lokali wyodrębnionych i lokali niewyodrębnionych, należących nadal do dotychczasowego właściciela, nie jest większa niż trzy, do zarządu nieruchomością wspólną mają odpowiednie zastosowanie przepisy Kodeksu cywilnego i Kodeksu postępowania cywilnego o współwłasności. Takie wspólnoty nazywa się małymi wspólnotami mieszkaniowymi. Jak wyglądają kwestie rozliczeń w takich wspólnotach, czym się różnią od rachunkowości prowadzonej w dużych wspólnotach?
Prawo podatkowe powinno być jasne. Oznacza to, że przepisy podatkowe powinny być tak napisane, by podatnik wiedział, jaka jest podstawa opodatkowania i jaki podatek ma zapłacić. Ta fundamentalna zasada...
Prawo podatkowe powinno być jasne. Oznacza to, że przepisy podatkowe powinny być tak napisane, by podatnik wiedział, jaka jest podstawa opodatkowania i jaki podatek ma zapłacić. Ta fundamentalna zasada wynika z ustawy zasadniczej, tj. z Konstytucji RP.
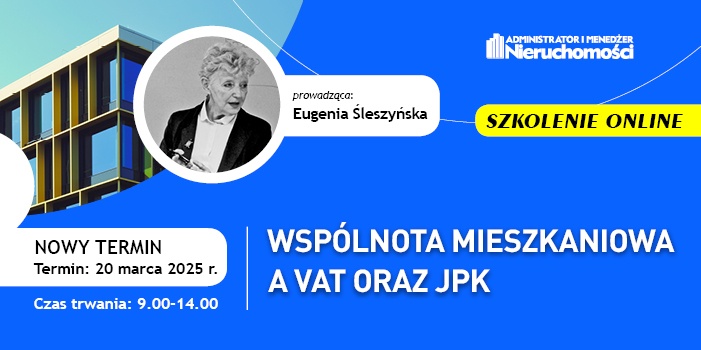
Wspólnota mieszkaniowa, jej obowiązki podatkowe oraz odpowiedzialność za zobowiązania podatkowe; Podatnik zwykły a podatnik VAT czynny i jego obowiązki; Ewidencja sprzedaży dla celów VAT; Obowiązkowy JPK_VAT;...
Wspólnota mieszkaniowa, jej obowiązki podatkowe oraz odpowiedzialność za zobowiązania podatkowe; Podatnik zwykły a podatnik VAT czynny i jego obowiązki; Ewidencja sprzedaży dla celów VAT; Obowiązkowy JPK_VAT; Raportowanie JPK CIT od 2025 roku – to tylko kilka z długiej listy zagadnień, które zostaną poruszone przez p. Eugenię Śleszyńską podczas szkolenia. Zapraszamy!
Osoby prowadzące działalność gospodarczą w miejscu zamieszkania mogą odliczać część wydatków na utrzymanie mieszkania lub domu, w tym część odsetek od kredytu hipotecznego.
Osoby prowadzące działalność gospodarczą w miejscu zamieszkania mogą odliczać część wydatków na utrzymanie mieszkania lub domu, w tym część odsetek od kredytu hipotecznego.
Krajowa Izba Doradców Podatkowych proponuje wprowadzenie nowej ulgi na bezpieczeństwo, która mogłaby objąć wydatki na m.in. zabezpieczenia przeciwpożarowe, szkolenia z zakresu bezpieczeństwa i udzielania...
Krajowa Izba Doradców Podatkowych proponuje wprowadzenie nowej ulgi na bezpieczeństwo, która mogłaby objąć wydatki na m.in. zabezpieczenia przeciwpożarowe, szkolenia z zakresu bezpieczeństwa i udzielania pierwszej pomocy
15 kwietnia 2025 roku rząd przyjął projekt zakładający przesunięcie rozpoczęcia obowiązywania zmienionych taryf na energię elektryczną na 1 października 2025 roku
15 kwietnia 2025 roku rząd przyjął projekt zakładający przesunięcie rozpoczęcia obowiązywania zmienionych taryf na energię elektryczną na 1 października 2025 roku
Przedsiębiorcy, którzy płacą podatek liniowy, skalę podatkową lub ryczałt ewidencjonowany mogą złożyć roczne rozliczenie składki zdrowotnej za 2024 roku do 20 maja.
Przedsiębiorcy, którzy płacą podatek liniowy, skalę podatkową lub ryczałt ewidencjonowany mogą złożyć roczne rozliczenie składki zdrowotnej za 2024 roku do 20 maja.
Ustawodawca w żaden sposób nie limituje liczby nieruchomości, które podatnik może nabyć dla realizacji własnych celów mieszkaniowych, korzystając z ulgi mieszkaniowej w PIT. Natomiast to, czy podatnik...
Ustawodawca w żaden sposób nie limituje liczby nieruchomości, które podatnik może nabyć dla realizacji własnych celów mieszkaniowych, korzystając z ulgi mieszkaniowej w PIT. Natomiast to, czy podatnik w drodze nabytych nieruchomości realizuje bądź zamierza realizować własne cele mieszkaniowe, wymaga indywidualnej oceny w danej sprawie – orzekł Naczelny Sąd Administracyjny.
Rozpoczęcie użytkowania budynku jeszcze niewykończonego powoduje konieczność zapłacenia podatku od początku następnego roku, ustalanego od całego budynku. Obowiązek ten dotyczy również części, która nie...
Rozpoczęcie użytkowania budynku jeszcze niewykończonego powoduje konieczność zapłacenia podatku od początku następnego roku, ustalanego od całego budynku. Obowiązek ten dotyczy również części, która nie została wykończona czy przekazana do użytkowania – orzekł Wojewódzki Sąd Administracyjny w Gdańsku.
Fakt zamieszkiwania w nabytym domu stanowi wystarczającą przesłankę do skorzystania z ulgi mieszkaniowej, niezależnie od rozporządzenia prawem własności do tej nieruchomości. Podatniczka kupiła dom z intencją...
Fakt zamieszkiwania w nabytym domu stanowi wystarczającą przesłankę do skorzystania z ulgi mieszkaniowej, niezależnie od rozporządzenia prawem własności do tej nieruchomości. Podatniczka kupiła dom z intencją zamieszkania w nim wraz z rodziną – wnukami. Aby jednak zapewnić własność swoim wnukom po zakupie dokonała darowizny domu na ich rzecz – orzekł Naczelny Sąd Administracyjny.
Jeżeli spadkobierca obejmuje w drodze dziedziczenia wszelkie prawa i obowiązki związane z ulgą mieszkaniową, to spadkobiercy, zgodnie z art. 97 §1 Ordynacji podatkowej, przysługują te same prawa i obowiązki,...
Jeżeli spadkobierca obejmuje w drodze dziedziczenia wszelkie prawa i obowiązki związane z ulgą mieszkaniową, to spadkobiercy, zgodnie z art. 97 §1 Ordynacji podatkowej, przysługują te same prawa i obowiązki, jakie przysługiwały spadkodawcy – orzekł Wojewódzki Sąd Administracyjny w Gdańsku.
Co zrobić w sytuacji, gdy we wspólnocie mieszkaniowej inwestor robiący adaptację strychu kamienicy wykonuje zgodnie z przepisami klapę oddymiającą, która ma stanowić jednocześnie wyłaz dachowy. (Przed adaptacją...
Co zrobić w sytuacji, gdy we wspólnocie mieszkaniowej inwestor robiący adaptację strychu kamienicy wykonuje zgodnie z przepisami klapę oddymiającą, która ma stanowić jednocześnie wyłaz dachowy. (Przed adaptacją wyjście na dach znajdowało się właśnie na strychu). Nowe wyjście na dach znajduje się już na częściach wspólnych budynku, czyli na klatce schodowej, jednak inwestor – pomimo pism – nie chce zamontować na stałe drabiny umożliwiającej wyjście na dach. Obecnie wszelkie czynności wymagające wyjścia...
Elementy betonowe takie jak daszki i bloczki, zostały stworzone z myślą o budowie ogrodzeń. Nie jest to jednak ich jedyne zastosowanie. Z racji na swój wygląd i wymiary mogą one posłużyć jako elementy...
Elementy betonowe takie jak daszki i bloczki, zostały stworzone z myślą o budowie ogrodzeń. Nie jest to jednak ich jedyne zastosowanie. Z racji na swój wygląd i wymiary mogą one posłużyć jako elementy ozdobne ogrodu, czy też uzupełnienie samodzielnej konstrukcji. Mnogość pomysłów i aranżacji jest uzależniona jedynie od naszej wyobraźni. W tym artykule przedstawimy kilka nietypowych rozwiązań, które z łatwością można wykorzystać i odwzorować we własnym ogrodzie.
Jeżeli we wspólnocie mieszkaniowej są same mieszkania (brak lokali usługowych), a właścicielem czterech mieszkań jest gmina, to czy faktura wystawiana na gminę w zakresie mediów wlicza się do wyczerpania...
Jeżeli we wspólnocie mieszkaniowej są same mieszkania (brak lokali usługowych), a właścicielem czterech mieszkań jest gmina, to czy faktura wystawiana na gminę w zakresie mediów wlicza się do wyczerpania kwoty wolnej? Czy też nie wlicza się z uwagi, iż mieszkania są własnością gminy, która wykorzystuje je na cele mieszkaniowe? To samo dotyczy AMW oraz deweloperów, którzy mają mieszkania we wspólnocie mieszkaniowej i którym wystawiamy faktury na media i działalność statutową?
Produkując odzież, artykuły przemysłowe, czy nawet żywność, producenci zastanawiają się, kto ma być nabywcą, użytkownikiem produkowanego wyrobu. Czy przyszły nabywca odzieży jest wysoki, czy niski, szczupły...
Produkując odzież, artykuły przemysłowe, czy nawet żywność, producenci zastanawiają się, kto ma być nabywcą, użytkownikiem produkowanego wyrobu. Czy przyszły nabywca odzieży jest wysoki, czy niski, szczupły czy tęgi, nie mówiąc już o płci. Czy potencjalny nabywca samochodu to człowiek młody i pełen temperamentu, czy też człowiek dojrzały, mający rodzinę, czy może prowadzący przedsiębiorstwo, a samochód ma być używany również w celach gospodarczych. Czy konsument żywności ma preferencje dietetyczne,...
Ile kosztują kosze na śmieci? To pytanie zadaje sobie wiele osób urządzających dom, firmę czy ogród. I choć w pierwszej chwili można pomyśleć, że to tylko zwykły pojemnik na odpady, w praktyce wybór odpowiedniego...
Ile kosztują kosze na śmieci? To pytanie zadaje sobie wiele osób urządzających dom, firmę czy ogród. I choć w pierwszej chwili można pomyśleć, że to tylko zwykły pojemnik na odpady, w praktyce wybór odpowiedniego ma ogromne znaczenie. To, jakie kosze do segregacji śmieci wybierzesz, wpływa bowiem na wygodę ich codziennego użytkowania i możliwość utrzymania porządku w wybranej przestrzeni. Koszt ich zakupu zatem też może być zróżnicowany - zaczyna się od kilkudziesięciu złotych za małe pojemniki na...
Jeszcze kilka lat temu fotowoltaika na balkonie była ciekawostką techniczną i tematem dyskusji w wąskim kręgu entuzjastów energetyki odnawialnej. Dziś to zjawisko masowe i równie masowy problem dla zarządców...
Jeszcze kilka lat temu fotowoltaika na balkonie była ciekawostką techniczną i tematem dyskusji w wąskim kręgu entuzjastów energetyki odnawialnej. Dziś to zjawisko masowe i równie masowy problem dla zarządców nieruchomości. Mieszkańcy przychodzą z wnioskami, montują panele bez pytania o zgodę, a zarządca zostaje sam z pytaniem, na które każdy akt prawny daje inną odpowiedź i wątpliwości: czy mogę się na to zgodzić? Czy muszę? A może nie powinienem?
Zarządzanie nowoczesnym budynkiem wielorodzinnym to sztuka znajdowania balansu między komfortem mieszkańców, rosnącymi kosztami eksploatacji a zmieniającymi się wymogami prawnymi. Niniejszy e-book to kompleksowy...
Zarządzanie nowoczesnym budynkiem wielorodzinnym to sztuka znajdowania balansu między komfortem mieszkańców, rosnącymi kosztami eksploatacji a zmieniającymi się wymogami prawnymi. Niniejszy e-book to kompleksowy przewodnik dla zarządców, wspólnot i spółdzielni mieszkaniowych, w którym zebraliśmy najważniejsze wyzwania dzisiejszego rynku nieruchomości. Od przejrzystości finansowej, przez bieżące utrzymanie...
Znaczna część domów w Polsce nadal jest nieocieplona lub niedostatecznie ocieplona. Takie budynki są narażone na bardzo szybkie wychładzanie się, a ich zapotrzebowanie na energię cieplną jest znacznie...
Znaczna część domów w Polsce nadal jest nieocieplona lub niedostatecznie ocieplona. Takie budynki są narażone na bardzo szybkie wychładzanie się, a ich zapotrzebowanie na energię cieplną jest znacznie wyższe niż w przypadku ocieplonych domów. Skutkuje to wysokimi rachunkami za ogrzewanie i znacznie większą emisją CO2 do atmosfery. Rozwiązaniem problemu może być termomodernizacja budynku. Aby poprawić sytuację w tym zakresie, rząd wprowadził m.in. program Czyste Powietrze. Dzięki niemu coraz więcej...
Klikacjąc "Zgoda" akceptujesz zapisywanie wszystkich danych na twoim urządzeniu. Kliknięcie "Odmowa" oznacza zapisywanie tylko danych niezbędnych do funkcjonowania strony. Administratorem danych jest Grupa Medium sp. z o.o. z siedzibą w Warszawie, ul. Karczewska 18. Dane są przetwarzane w celu zapewnienia funkcjonalności strony, analizy ruchu oraz dostosowania reklam. Masz prawo do wycofania zgody w dowolnym momencie. Dane przetwarzamy w celu realizxacji zamówienia (art. 6 ust. 1 lit. b RODO). Szczegółowe informacje o przetwarzaniu danych znajdziesz w
Polityce prywatności