Podatkowa rewolucja coraz bliżej
Parlament zakończył prace nad nowelizacją przepisów podatkowych, która przewiduje trzy stawki PIT, wyższy CIT dla największych przedsiębiorstw oraz ograniczenie dostępu do ryczałtu. Wejście zmian w życie od 1 stycznia 2027 roku zależy jeszcze od podpisu prezydenta i ogłoszenia ustawy, fot. Magnific
Od 2027 roku podatników mogą czekać istotne zmiany w rozliczeniach z fiskusem. Sejm ponownie uchwalił nowelizację przepisów o PIT, CIT i ryczałcie, a Senat przyjął ją bez poprawek. Reforma przewiduje wprowadzenie trzeciej stawki PIT, podwyższenie podatku dla największych przedsiębiorstw oraz znaczące ograniczenie dostępu do ryczałtu. Ustawa trafiła do podpisu prezydenta.
Zobacz także
Redakcja Administrator24.info news IFMA Polska Awards of Excellence 2026 – poznaliśmy laureatów pierwszej edycji konkursu
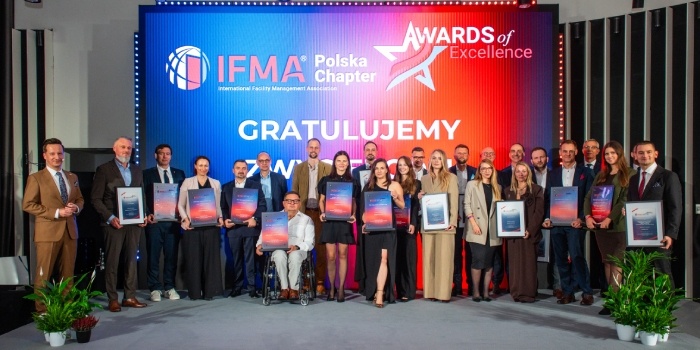
IFMA Polska nagrodziła najlepsze projekty i inicjatywy całego ekosystemu związanego z obsługą, zarządzaniem oraz usługami i produktami dla nieruchomości w Polsce. Nagrody i wyróżnienia przyznano w 9 kategoriach,...
IFMA Polska nagrodziła najlepsze projekty i inicjatywy całego ekosystemu związanego z obsługą, zarządzaniem oraz usługami i produktami dla nieruchomości w Polsce. Nagrody i wyróżnienia przyznano w 9 kategoriach, wręczono także Nagrodę Specjalną. Liczba zgłoszeń i zainteresowanie konkursem pokazały, jak istotna i wyczekiwana przez rynek była to inicjatywa.
Redakcja Administrator24.info news Deficyt dostępu do kanalizacji na terenach wiejskich
Brak kanalizacji na polskiej wsi to nie tylko problem infrastrukturalny, ale także zagrożenie dla środowiska.
Brak kanalizacji na polskiej wsi to nie tylko problem infrastrukturalny, ale także zagrożenie dla środowiska.
Redakcja Administrator24.info news RPP nie zmienia stóp procentowych w listopadzie

Inflacja wyhamowuje, ale prognozy NBP studzą optymizm - czy kredytobiorcy mogą jeszcze liczyć na tańsze pieniądze?
Inflacja wyhamowuje, ale prognozy NBP studzą optymizm - czy kredytobiorcy mogą jeszcze liczyć na tańsze pieniądze?
Prace nad zmianami podatkowymi nabrały tempa. 5 listopada 2026 roku Sejm ponownie przyjął ustawę zmieniającą zasady opodatkowania dochodów osób fizycznych i prawnych oraz przychodów objętych ryczałtem ewidencjonowanym. Już 6 listopada ustawą zajął się Senat, który zdecydował o jej przyjęciu bez poprawek. Oznacza to zakończenie parlamentarnego etapu prac nad nowelizacją. Do wejścia nowych regulacji w życie potrzebne są jeszcze podpis prezydenta i publikacja w Dzienniku Ustaw. Planowany termin obowiązywania zasadniczych zmian to 1 stycznia 2027 roku.
Trzy stawki PIT zamiast dwóch
Jedną z najważniejszych zmian jest przebudowa skali podatku dochodowego od osób fizycznych. Obecnie obowiązują dwie stawki: 12 proc. dla dochodów do 120 tys. zł oraz 32 proc. od nadwyżki ponad tę kwotę. Nowelizacja przewiduje podniesienie pierwszego progu podatkowego i wprowadzenie dodatkowej stawki w wysokości 24 proc.
|
Roczny dochód |
Stawka PIT od 2027 roku |
|
Do 130 000 zł |
12% |
|
Powyżej 130 000 zł do 150 000 zł |
24% |
|
Powyżej 150 000 zł |
32% |
Nowe stawki będą stosowane progresywnie, czyli wyższe opodatkowanie obejmie wyłącznie część dochodu przekraczającą odpowiedni próg, a nie całość zarobków. Bez zmian pozostanie kwota wolna od podatku, wynosząca 30 tys. zł rocznie.
Wprowadzenie dodatkowego przedziału ma złagodzić gwałtowny wzrost opodatkowania po przekroczeniu dotychczasowego progu 120 tys. zł. Zamiast bezpośredniego przejścia ze stawki 12 proc. na 32 proc. podatnicy będą rozliczać część dochodów według pośredniej stawki 24 proc.
Może Cię zainteresuje: Rosną ceny materiałów budowlanych
Wyższa danina solidarnościowa dla najlepiej zarabiających
Nowelizacja przewiduje podniesienie daniny solidarnościowej z obecnych 4 proc. do 5 proc. Obowiązek jej zapłaty nadal będzie dotyczył osób, których dochody uwzględniane przy obliczaniu daniny przekraczają 1 mln zł rocznie. Wyższa stawka obejmie nadwyżkę ponad ten limit. Według danych za 2024 rok daninę solidarnościową płaciło około 39 tys. podatników. Nowa, 5-procentowa stawka ma znaleźć zastosowanie po raz pierwszy do daniny rozliczanej za 2027 rok, której termin zapłaty przypada 2 maja 2028 roku.
CIT wzrośnie do 22 proc., ale nie dla wszystkich firm
Istotna zmiana dotyczy także podatku dochodowego od osób prawnych. Podstawowa stawka CIT dla określonej grupy największych przedsiębiorstw ma wzrosnąć o 3 punkty procentowe: z 19 proc. do 22 proc. Podwyżka obejmie podatników, których przychody w poprzednim roku podatkowym przekroczyły równowartość 50 mln euro, a także podatkowe grupy kapitałowe. Oznacza to, że wyższa stawka nie będzie obowiązywać automatycznie wszystkich przedsiębiorstw rozliczających CIT. Dla podmiotów nieobjętych nowymi regulacjami dotychczasowe zasady opodatkowania pozostaną bez zmian.
Ryczałt dostępny dla znacznie mniejszej grupy przedsiębiorców
Szczególnie dotkliwe dla części osób prowadzących działalność gospodarczą może okazać się ograniczenie możliwości korzystania z ryczałtu od przychodów ewidencjonowanych. Obecny limit przychodów uprawniający do wyboru tej formy opodatkowania wynosi 2 mln euro. Zgodnie z nowelizacją zostanie obniżony do 250 tys. euro, czyli aż o 87,5 proc. Według kursu euro z 1 października 2026 roku nowy limit odpowiada kwocie 1 094 250 zł.
Przy ustalaniu prawa do ryczałtu w 2027 roku znaczenie będą miały przychody osiągnięte w 2026 roku. Przedsiębiorcy przekraczający nowy próg stracą możliwość stosowania tej formy opodatkowania i będą musieli rozliczać działalność na innych zasadach.
Nowelizacja przewiduje ponadto zastosowanie 17-procentowej stawki ryczałtu do nadwyżki przychodów przekraczającej 300 tys. euro osiągniętych w trakcie roku, na zasadach określonych w ustawie.
Dlaczego Sejm musiał ponownie uchwalić ustawę?
Obecne głosowanie było kolejną próbą przyjęcia reformy podatkowej. W październiku 2026 roku Sejm uchwalił już podobne przepisy, jednak w trakcie prac parlamentarnych pojawiły się wątpliwości dotyczące prawidłowości procesu legislacyjnego. Podczas rozpatrywania poprzedniego projektu posłowie przyjęli dwie istotne poprawki. Pierwsza zakładała coroczną waloryzację progów podatkowych, druga usuwała proponowaną przez rząd podwyżkę CIT.
Senat zdecydował następnie o przywróceniu podwyżki CIT oraz wykreśleniu mechanizmu waloryzacji progów PIT. Problem polegał na tym, że ponowne wprowadzenie wyższego CIT przez izbę wyższą mogło wykraczać poza konstytucyjnie dopuszczalny zakres poprawek senackich.
Zgodnie z art. 121 Konstytucji RP Senat może przyjąć ustawę bez zmian, uchwalić poprawki albo zdecydować o jej odrzuceniu. Prawo do zgłaszania poprawek nie oznacza jednak możliwości dowolnego rozszerzania zakresu regulacji uchwalonej przez Sejm. Granice ingerencji Senatu były przedmiotem orzecznictwa Trybunału Konstytucyjnego, między innymi w wyroku z 19 czerwca 2002 r., sygn. K 11/02.
Aby uniknąć ryzyka zakwestionowania nowych przepisów, rząd przygotował kolejne przedłożenie, obejmujące rozwiązania podatkowe w zamierzonym kształcie.
Przeczytaj także: Koniec podwójnych prowizji przy sprzedaży mieszkań
Czy nowe podatki zaczną obowiązywać od stycznia 2027 r.?
Choć parlament zakończył prace nad nowelizacją, ustawa nie jest jeszcze obowiązującym prawem. Zgodnie z art. 122 Konstytucji RP prezydent ma co do zasady 21 dni na podjęcie decyzji w sprawie przedstawionej mu ustawy.
Istotne znaczenie ma termin jej ogłoszenia. W orzecznictwie Trybunału Konstytucyjnego, w tym w wyroku z 15 lutego 2005 roku, sygn. K 48/04, wskazywano na konieczność zachowania odpowiedniego okresu między publikacją a wejściem w życie niekorzystnych zmian w podatkach dochodowych. Co do zasady przyjmuje się wymóg co najmniej miesięcznego wyprzedzenia przed początkiem roku podatkowego.
Dlatego zakończenie prac parlamentarnych na początku listopada ma szczególne znaczenie dla planowanego wejścia większości zmian w życie 1 stycznia 2027 roku.
Ostateczny termin obowiązywania nowych regulacji będzie zależał od dalszego przebiegu procedury legislacyjnej i ogłoszenia ustawy w Dzienniku Ustaw.
Źródło: Sejm i Senat RP; PAP.