


Ile podatku trzeba zapłacić za monitoring?
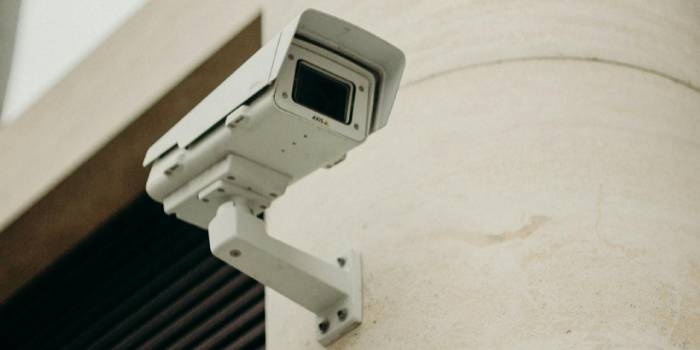
Kolejnym problemem, z którym zderzyli się podatnicy i organy podatkowe jest monitoring, fot. Pexels
Jakie znaczenie ma kamera monitorująca w kwestii podatku od nieruchomości? Po nowelizacji przepisów obowiązujących od 2025 roku pojawiają się wątpliwości. Kto i ile musi zapłacić za podatek od nieruchomości od monitoringu?
Zobacz także
Redakcja Administrator24.info news Olej w kanalizacji to kosztowne awarie
Zużyty olej może być surowcem, zamiast źródłem problemów w kanalizacji.
Zużyty olej może być surowcem, zamiast źródłem problemów w kanalizacji.
Redakcja Administrator24.info news Utwardzenie podjazdu może mieć poważne konsekwencje
Podjazd może oznaczać problemy, jeśli zmieni odpływ wód i zacznie zalewać sąsiednią nieruchomość.
Podjazd może oznaczać problemy, jeśli zmieni odpływ wód i zacznie zalewać sąsiednią nieruchomość.
Redakcja Administrator24.info news Kiedy trzeba oznaczyć treść stworzoną przez AI?
AI Act nie wymaga oznaczania każdej treści wygenerowanej przez AI.
AI Act nie wymaga oznaczania każdej treści wygenerowanej przez AI.
Nowelizacja ustawy z 12 stycznia 1991 r. o podatkach i opłatach lokalnych, obowiązująca od 1 stycznia 2025 roku, miała przede wszystkim rozwiać wiele wątpliwości, przez lata narastających wokół opodatkowania budowli podatkiem od nieruchomości.
Głośno było o kwestii opodatkowania ogrodzeń, wokół którego powstało tyle wątpliwości, że Ministerstwo Finansów opublikowało wreszcie oświadczenie. Wskazało w nim, że „Budowle związane z działalnością inną niż działalność gospodarcza, np. z działalnością leśną, także tą prowadzoną przez Państwowe Gospodarstwo Lasy Państwowe, nie podlegały podatkowi od nieruchomości, zarówno w stanie prawnym obowiązującym do końca 2024 r., jak i obecnie.” Nieopodatkowane podatkiem od nieruchomości pozostają również ogrodzenia budynku mieszkalnego, którego część zajęta jest przez osobę prywatną na prowadzenie biura rachunkowego lub gabinetu stomatologicznego. Zajęcie części budynku mieszkalnego na cele działalności gospodarczej nie pozbawia budynku charakteru mieszkalnego, a budynki mieszkalne ustawa jednoznacznie wyłącza z kategorii obiektów związanych z prowadzeniem działalności gospodarczej. W tym zakresie stan prawny także nie uległ zmianie.”
Może Cię zainteresuje: Ministerstwo Finansów wyjaśnia: podatek od ogrodzeń nie jest nowy i dotyczy tylko przedsiębiorców
Czy urządzenie monitorujące jest budowlą w rozumieniu podatku od nieruchomości?
Kolejnym problemem, z którym zderzyli się podatnicy i organy podatkowe jest monitoring. Czy nowa definicja budowli sprawia, że trzeba zapłacić podatek od zainstalowanych kamer?
Od 1 stycznia 2025 r. budowla na gruncie podatku od nieruchomości to:
a) obiekt niebędący budynkiem, wymieniony w załączniku nr 4 do ustawy z dnia 12 stycznia 1991 r. o podatkach i opłatach lokalnych, wraz z instalacjami zapewniającymi możliwość jego użytkowania zgodnie z przeznaczeniem,
b) elektrownia wiatrowa, elektrownia jądrowa i elektrownia fotowoltaiczna, biogazownia, biogazownia rolnicza, magazyn energii, kocioł, piec przemysłowy, kolej linowa, wyciąg narciarski oraz skocznia, w części niebędącej budynkiem – wyłącznie w zakresie ich części budowlanych,
c) urządzenie budowlane – przyłącze oraz urządzenie instalacyjne, w tym służące oczyszczaniu lub gromadzeniu ścieków, oraz inne urządzenie techniczne, bezpośrednio związane z budynkiem lub obiektem, o którym mowa w lit. a, niezbędne do ich użytkowania zgodnie z przeznaczeniem,
d) urządzenie techniczne inne niż wymienione w lit. a–c – wyłącznie w zakresie jego części budowlanych,
e) fundamenty pod maszyny oraz pod urządzenia techniczne, jako odrębne pod względem technicznym części przedmiotów składających się na całość użytkową
– wzniesione w wyniku robót budowlanych, także w przypadku, gdy stanowią część obiektu niewymienionego w ustawie.
Wątpliwości budzi wspomniane urządzenia techniczne, którymi są między innymi kamery monitoringu. Dość istotne jest, że ustawodawca wyraźnie wskazał, iż podlegają one opodatkowaniu wyłącznie w zakresie części budowlanych. To oznacza, że, aby kamery podlegały opodatkowaniu jako budowle, musiałyby zostać zamontowane na obiektach, które stanowiłyby ich część budowlaną. Nie będą natomiast podlegały opodatkowaniu kamery zamontowane np. na budynku.
Dodatkowo trzeba pamiętać, że nawet, gdyby z uwagi na sposób zamontowania systemu monitoringu miało dojść do jego opodatkowania jako budowli, to na gruncie przepisów w brzmieniu obowiązującym od 1 stycznia 2025 r. nadal z art. 2 ust. 1 pkt 3 ustawy o podatkach i opłatach lokalnych jasno wynika, że opodatkowaniu podlegają budowle lub ich części związane z prowadzeniem działalności gospodarczej. Jeżeli więc system monitoringu byłby zamontowany np. na prywatnej posesji, to nie będzie on podlegał opodatkowaniu nawet wówczas, gdy będzie posiadał części budowlane.
Podstawa prawna: art. 1a, zał. nr 4 do ustawy z dnia 12.1.1991 r. o podatkach i opłatach lokalnych (t.j. Dz.U. z 2023 r. poz. 70)
Źródło: forsal.pl










