Jeżeli właściciel nieruchomości nie wystawi faktury ustrukturyzowanej przez KSeF to Urząd Skarbowy może nałożyć na podatnika karę pieniężną, fot. Freepik
Od 1 lutego 2026 r. w Polsce wchodzi w życie obowiązek wystawiania e-faktur w rozliczeniach B2B. Będzie on realizowany poprzez Krajowy System e-Faktur (KSeF). Zmiana ta jest częścią unijnych działań mających na celu pełną cyfryzację księgowości i zwiększenie transparentności rynku.
VeloBank przygotował ofertę refinansowania skierowaną do wspólnot i spółdzielni mieszkaniowych, umożliwiającą pokrycie nawet 100 proc. wartości inwestycji, z okresem kredytowania do 20 lat oraz wsparciem...
VeloBank przygotował ofertę refinansowania skierowaną do wspólnot i spółdzielni mieszkaniowych, umożliwiającą pokrycie nawet 100 proc. wartości inwestycji, z okresem kredytowania do 20 lat oraz wsparciem ekspertów na każdym etapie procesu. Przeniesienie zobowiązania do VeloBanku może oznaczać lepsze warunki kredytowania i pomóc w realizacji kolejnych działań służących poprawie stanu budynków, zwiększeniu efektywności energetycznej oraz podniesieniu komfortu życia mieszkańców. O potrzebach wspólnot...
Bank Pocztowy wprowadza nowy, znacznie prostszy proces aktywacji aplikacji mobilnej Pocztowy, korzystając między innymi z rozwiązania mObywatel, którego używa już ponad 12 milionów Polaków. To kolejne...
Bank Pocztowy wprowadza nowy, znacznie prostszy proces aktywacji aplikacji mobilnej Pocztowy, korzystając między innymi z rozwiązania mObywatel, którego używa już ponad 12 milionów Polaków. To kolejne udogodnienie wdrożone przez Bank z myślą o klientach – tym razem skracające drogę do rozpoczęcia korzystania z bankowości mobilnej i uniezależniające ją od wcześniejszego logowania do bankowości internetowej.
Większość firm zarządzających nieruchomościami skrupulatnie liczy koszty stałe: wynajem biura, pensje pracowników, opłaty za licencje oprogramowania. Często jednak umyka im to, co najdroższe - koszt procesów,...
Większość firm zarządzających nieruchomościami skrupulatnie liczy koszty stałe: wynajem biura, pensje pracowników, opłaty za licencje oprogramowania. Często jednak umyka im to, co najdroższe - koszt procesów, które ze względu na technologiczną fragmentację trwają dwa razy dłużej, niż powinny. Brak integracji między systemami księgowymi, administracyjnymi i platformami dla mieszkańców to cichy zabójca rentowności. Wielu zarządców latami funkcjonuje w trybie „jakoś to działa”. Księgowość pracuje w...
Krajowy System e-Faktur (KSeF) jest systemem, służącym w szczególności do wystawiania, otrzymywania, dostępu, przechowywania faktur ustrukturyzowanych oraz nadawania, zmiany lub odbierania uprawnień oraz do korzystania z KSeF. Każdej wystawionej w KSeF fakturze system przydziela automatycznie unikatowy numer identyfikujący (numer KSeF). Jest systemem służącym m.in. do:
nadawania, zmiany lub odbierania uprawnień do korzystania z KSeF;
wystawiania i dostępu do faktur ustrukturyzowanych;
otrzymywania i przechowywania faktur ustrukturyzowanych;
oznaczania faktur ustrukturyzowanych numerem identyfikującym przydzielonym w Krajowym Systemie e-Faktur;
przydzielania identyfikatora zbiorczego dla min. dwóch faktur ustrukturyzowanych wystawianych przez podatnika dla jednego odbiorcy;
weryfikacji danych z faktur ustrukturyzowanych używanych poza Systemem.
osoby fizyczne wskazane przez podmioty, o których mowa w art. 106c,
osoby fizyczne wskazane w zawiadomieniu o nadaniu lub odebraniu uprawnień do korzystania z Systemu e-Faktur, którym podatnik lub podmioty (art. 106c pkt 1), nadali uprawnienia do korzystania z tego systemu, podmioty inne, niż ww. wskazane przez osoby fizyczne korzystające z Systemu e-Faktur, jeżeli prawo do wskazywania innego podmiotu wynika z uprawnień nadanych tym osobom fizycznym, uwierzytelnieni w sposób określony w przepisach wydanych na podstawie art. 106r pkt 3.
Jak korzystać z KSeF?
Podatnik może nadać uprawnienia w KSeF innym osobom, np. pracownikom lub głównej księgowej – może odwzorować w KSeF dotychczasowe praktyki zarządzania firmą. Może też nadać uprawnienia dla biura rachunkowego, które uprości współpracę – podatnik nie będzie musiał samodzielnie dostarczać faktur do rozliczeń.
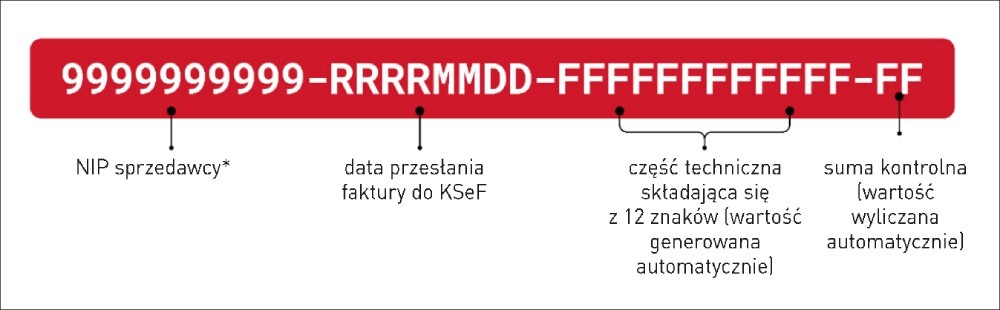
Rys. 1. Numer KSeF to unikalny numer, który identyfikuje fakturę w Krajowym Systemie e-Faktur (KSeF). W przypadku faktury wystawianej: w trybie samofakturowania – w numerze KSeF znajdzie się NIP nabywcy; nadany przez komornika sądowego lub organ egzekucyjny, dokumentujący dostawy w trybie egzekucji – w numerze KSeF znajdzie się NIP komornika sądowego lub organu egzekucyjnego; przez przedstawiciela podatkowego – w numerze KSeF znajdzie się NIP przedstawiciela podatkowego; przez jednostkę podrzędną JST w imieniu JST lub przez członka GV, w imieniu GV – w numerze KSeF znajdzie się odpowiednio NIP jednostki podrzędnej JST lub NIP członka GV.
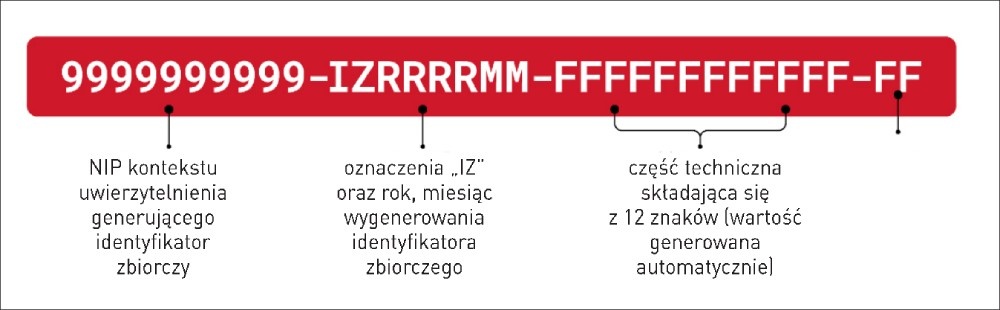
Rys. 2. Identyfikator zbiorczy to numer agregujqcy kilka numerów KSeF. Można go wygenerować dla co najmniej dwóch e-Faktur wystawianych przez danego sprzedawcę oraz wykorzystać następnie np. podczas płatności zbiorczej za powyższe e-Faktury.
Metody uwierzytelnienia w KSeF:
Profil zaufany – darmowe narzędzie
Podpis kwalifikowany zawierający atrybut NIP lub PESEL (Narodowe Centrum Certyfikacji (NCCert)
Podpis kwalifikowany bez atrybutu NIP lub PESEL
Pieczęć kwalifikowana
Token (docelowo token w KSeF zostanie zastąpiony Certyfikatem KSeF)
Certyfikat KSeF
Nowe przepisy dotyczą również podatników zwolnionych z VAT. Jeżeli najemcą lokalu będzie firma, która zażąda faktury właściciel będzie zobowiązany do jej wystawienia przez KSeF, co wymaga posiadania NIP-u. Zmieni się też kwestia odbioru faktur – faktury przez dostawców mediów będą wystawiane właścicielom wyłącznie przez KSeF.
Ważne o fakturze ustrukturyzowanej!
Faktura ustrukturyzowana jest wystawiona przy użyciu KSeF wraz z przydzielonym numerem identyfikującym tę fakturę w tym systemie (art. 2. pkt 32a ustawy VAT).
Jest to dokument w formacie XML wystawiony z oprogramowania według wzoru (formatu), z nadanym numerem KSeF.
To nie załącznik do e-maila np. w formacie PDF.
Jest pobierana przez kontrahenta z centralnej bazy MF (KSeF).
e-Faktury są przechowywane i archiwizowane w KSeF przez 10 lat.
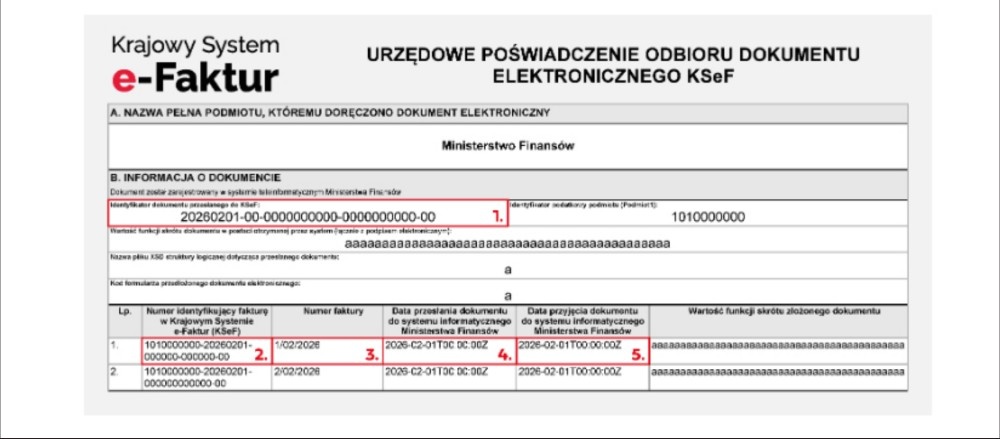
Rys. 3. 1. Numer referencyjny wysłanego zbioru dokumentów. W przypadku wysyłki interaktywnej jest to numer referencyjny sesji. W przypadku wysyłki wsadowej jest to numer referencyjny paczki. Uwaga! Identyfikator dokumentu przesłanego do KSeF nie jest numerem KSeF przestanej faktury; 2. Numer KSeF e-Faktury; 3. Numer e-Faktury nadany przez podatnika. Wartość znajdująca się w polu P_2 pliku e-Faktury przesłanej do KSeF; 4. Data przesłania pliku e-Faktury do KSeF; 5. Data przyjęcia = data nadania numeru KSeF = data otrzymania e-Faktury przez nabywcę.
Jeżeli właściciel nieruchomości nie wystawi faktury ustrukturyzowanej przez KSeF to Urząd Skarbowy może nałożyć na podatnika karę pieniężną. Sankcje finansowe mogą sięgać nawet 100% kwoty podatku wykazanego na fakturze wystawionej poza KSeF. W przypadku faktur bez wykazanego podatku kara będzie wynosić do 18,7% całkowitej kwoty należności na fakturze. Pierwszy rok będzie czasem przejściowym i kary będą obowiązywać dopiero od 2027 roku.
Co zrobić, aby wystawić e-Fakturę w KSeF?
Należy:
posiadać oprogramowanie finansowo--księgowe zintegrowane z KSeF lub
korzystać z bezpłatnych narzędzi przygotowanych przez MF:
aplikacja Podatnika KSeF
e-mikrofirma
aplikacja Mobilna KSeF
uwierzytelnić się w KSeF
posiadać uprawnienie do wystawiania faktur
przesłać plik.xml faktury
otrzymać potwierdzenie wystawienia e-Faktury
Terminarz obowiązywania KSeF
1 lutego 2026 r. – obowiązek korzystania z KSeF obejmie największych podatników, czyli tych, których obrót w 2024 r. przekroczył 200 mln zł.
1 kwietnia 2026 r. – system stanie się obowiązkowy dla pozostałych podmiotów, w tym osób fizycznych prowadzących najem prywatny.
1 stycznia 2027 r. – termin dla najmniejszych podatników, których sprzedaż nie przekroczy 10 tys. zł brutto miesięcznie.
Wzór e-Faktury – format i elementy e-Faktury zawiera struktura, zaimplementowana w oprogramowaniu do wystawiania faktur, podatnik nie pobiera jej do samodzielnej instalacji czy też bezpośredniego wypełnienia.
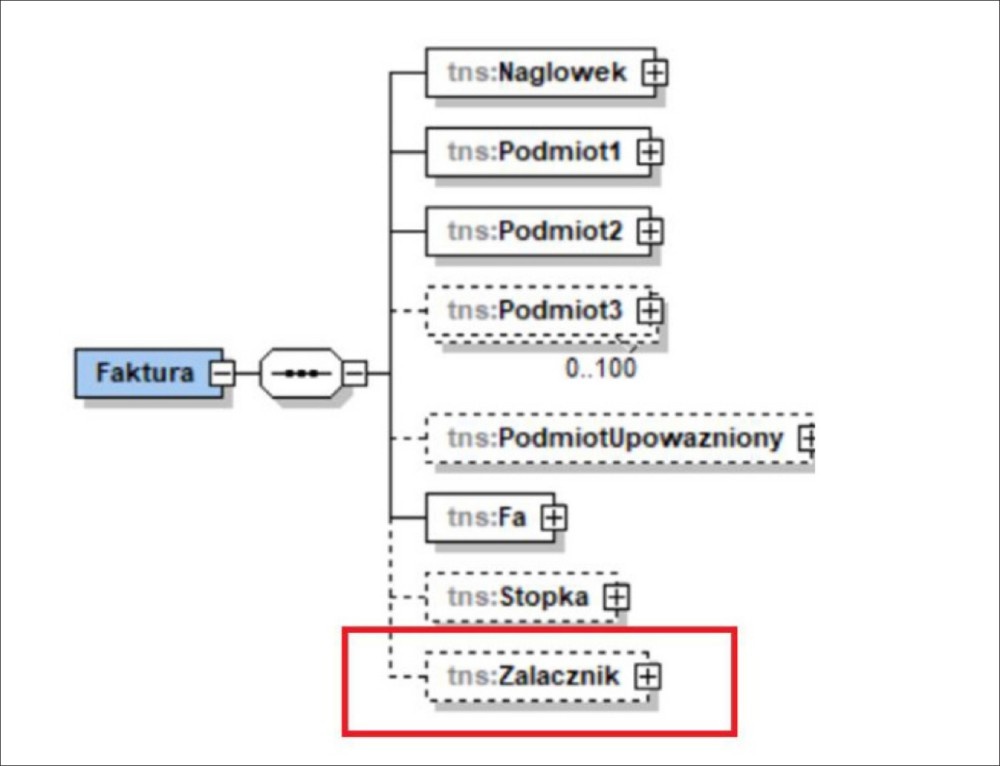
Rys. 4. Struktura e-Faktury: Kluczową zmianą strukturą logicznej FA(3) jest dodanie elementu „Załącznik” pozwalającego (po dokonaniu zgłoszenia w e-Urzędzie Skarbowym) na przesyłanie wraz z fakturą danych zawartych w załączniku. Element „Załącznik” to część struktury logicznej FA(3). Do KSeF nie będą przyjmowane załączniki w postaci osobnych plików np. pdf, jpg, xls.
Struktura e-Faktury:
25 czerwca 2025 r. opublikowana została w Centralnym Repozytorium na ePUAP struktura logiczna FA(3).
Od 1 lutego 2026 r. struktura logiczna FA(3) zastąpi obecną strukturę logiczną FA(2).
Do wszystkich faktur ustrukturyzowanych wystawianych od 1 lutego 2026 r. zastosuje się strukturę logiczną FA(3).
Szczegółowe informacje dotyczące struktury FA(3) dedykowanej obowiązkowemu KSeF opublikowano na stronach MF.
Założenia KSeF:
e-Faktury generowane są w systemach przedsiębiorcy,
System wymaga uwierzytelnienia oraz autoryzacji w celu wystawienia lub dostępu do e-Faktury,
Możliwość nadania innemu podmiotowi uprawnień do korzystania z KSeF,
System przyjmuje i udostępnia e-Faktury w określonym formacie oraz praktycznie w czasie rzeczywistym,
e-Fakturze zostanie nadany unikatowy numer KSeF,
Z chwilą nadania numeru KSeF, e-Faktura automatycznie udostępniana jest nabywcy,
Dostęp do e-Faktur oraz możliwość nadawania uprawnień jest możliwa z poziomu aplikacji podatnika KSeF udostępnionej przez MF.
W wersji obowiązkowej KSeF:
Faktury ustrukturyzowane będą funkcjonować jako podstawowa forma dokumentowania transakcji gospodarczych;
Faktury papierowe i elektroniczne pozostaną w obrocie gospodarczym tylko w wyjątkowych przypadkach (np. w trybach awaryjnych);
Faktury VAT RR, dokumentujące nabycie produktów rolnych od rolników ryczałtowych, nie będą objęte obowiązkiem wystawiania w KSeF.
Wdrożenie KSeF zlikwiduje:
Noty korygujące – KSeF zminimalizuje ryzyko błędów; w przypadku błędów wystawca będzie obowiązany do korekty faktury.
Duplikaty faktur – faktury będą dostępne online w KSeF – dla obu stron transakcji przez 10 lat.
Potoczne „anulowanie faktury” – wysłanie faktury do KSeF oznacza jej wystawienie. „Wycofanie” błędnie wystawionej faktury wymaga korekty. Skorygowanie faktury „do zera” będzie dopuszczalne jedynie w wyjątkowych przypadkach.
***
O nowych obowiązkach podatników – wspólnot mieszkaniowych i obsługujących ich firm usługowych, a także uproszczeniach przewidzianych w roku 2026 dla podatników „wykluczonych cyfrowo” będziemy mówić na dedykowanym szkoleniu w dniu 27 stycznia 2026 r. (por. str. 19).
Skoro podatniczka nie była wcześniej właścicielem żadnych nieruchomości mieszkaniowych lub spółdzielczego prawa własnościowego, a jej partner jest współwłaścicielem niezabudowanej działki, to w takiej...
Skoro podatniczka nie była wcześniej właścicielem żadnych nieruchomości mieszkaniowych lub spółdzielczego prawa własnościowego, a jej partner jest współwłaścicielem niezabudowanej działki, to w takiej sytuacji przy zawieraniu umowy sprzedaży nieruchomości zabudowanej budynkiem mieszkalnym będzie miało zastosowanie zwolnienie z podatku od czynności cywilnoprawnych określone w art. 9 pkt 17 ustawy o podatku od czynności cywilnoprawnych – uznał Dyrektor Krajowej Informacji Skarbowej.
Narodowy Fundusz Ochrony Środowiska i Gospodarki Wodnej (NFOŚiGW) 15 grudnia otworzył nabór wniosków na dofinansowanie inwestycji adaptacyjnych samorządów Polski Wschodniej.
Narodowy Fundusz Ochrony Środowiska i Gospodarki Wodnej (NFOŚiGW) 15 grudnia otworzył nabór wniosków na dofinansowanie inwestycji adaptacyjnych samorządów Polski Wschodniej.
Wartość umorzonej części kredytu na podstawie zawartej ugody z bankiem będzie stanowić dla podatników przychód z tytułu nieodpłatnych świadczeń w rozumieniu art. 11 ust. 1 ustawy o podatku dochodowym od...
Wartość umorzonej części kredytu na podstawie zawartej ugody z bankiem będzie stanowić dla podatników przychód z tytułu nieodpłatnych świadczeń w rozumieniu art. 11 ust. 1 ustawy o podatku dochodowym od osób fizycznych. Do powstałego przychodu zastosowanie znajdzie jednak zaniechanie poboru podatku dochodowego od osób fizycznych – uznał dyrektor Krajowej Informacji Skarbowej.
Planowane przez podatnika zbycie nieruchomości na podstawie umowy o dożywocie nie będzie skutkować obowiązkiem zapłaty podatku dochodowego, mimo że może nastąpić przed upływem pięciu lat. Nie będzie bowiem...
Planowane przez podatnika zbycie nieruchomości na podstawie umowy o dożywocie nie będzie skutkować obowiązkiem zapłaty podatku dochodowego, mimo że może nastąpić przed upływem pięciu lat. Nie będzie bowiem możliwe określenie przychodu – uznał dyrektor Krajowej Informacji Skarbowej.
Podczas gdy VAT, PIT i CIT od lat pozostają na niezmienionym poziomie, podatek od nieruchomości rośnie z żelazną regularnością. Nie wynika to z politycznych decyzji ani nowych ustaw, lecz z automatycznego...
Podczas gdy VAT, PIT i CIT od lat pozostają na niezmienionym poziomie, podatek od nieruchomości rośnie z żelazną regularnością. Nie wynika to z politycznych decyzji ani nowych ustaw, lecz z automatycznego mechanizmu waloryzacji powiązanego z inflacją. To proces, który działa niezależnie od kondycji gospodarki, a przedsiębiorcy często zauważają go dopiero wtedy, gdy otrzymują wyższe decyzje podatkowe. Sposób odczuwania podwyżek zależy jednak w dużej mierze od tego, jak firma zakwalifikuje swoje nieruchomości.
Jeżeli we wspólnocie mieszkaniowej są same mieszkania (brak lokali usługowych), a właścicielem czterech mieszkań jest gmina, to czy faktura wystawiana na gminę w zakresie mediów wlicza się do wyczerpania...
Jeżeli we wspólnocie mieszkaniowej są same mieszkania (brak lokali usługowych), a właścicielem czterech mieszkań jest gmina, to czy faktura wystawiana na gminę w zakresie mediów wlicza się do wyczerpania kwoty wolnej? Czy też nie wlicza się z uwagi, iż mieszkania są własnością gminy, która wykorzystuje je na cele mieszkaniowe? To samo dotyczy AMW oraz deweloperów, którzy mają mieszkania we wspólnocie mieszkaniowej i którym wystawiamy faktury na media i działalność statutową?
Jeżeli we wspólnocie mieszkaniowej znajdują się garaże i naliczamy za nie koszty zarządu nieruchomością wspólną (działalność statutowa), to czy sprzedaż na rzecz właścicieli garaży z działalności statutowej...
Jeżeli we wspólnocie mieszkaniowej znajdują się garaże i naliczamy za nie koszty zarządu nieruchomością wspólną (działalność statutowa), to czy sprzedaż na rzecz właścicieli garaży z działalności statutowej wlicza się do wyczerpania kwoty wolnej od podatku? – pyta Czytelnik.
W związku z tym, że kwota, którą bank wypłaci, nie będzie podlegać opodatkowaniu podatkiem dochodowym od osób fizycznych, to wypłacone podatnikom odsetki będą korzystać ze zwolnienia z opodatkowania na podstawie...
W związku z tym, że kwota, którą bank wypłaci, nie będzie podlegać opodatkowaniu podatkiem dochodowym od osób fizycznych, to wypłacone podatnikom odsetki będą korzystać ze zwolnienia z opodatkowania na podstawie art. 21 ust. 1 pkt 95b ustawy o PIT – uznał dyrektor Krajowej Informacji Skarbowej.
Przeniesienie własności nieruchomości na podstawie umowy zamiany stanowi odpłatną dostawę towaru i podlega opodatkowaniu podatkiem od towarów i usług – podkreślił dyrektor Krajowej Informacji Skarbowej.
Przeniesienie własności nieruchomości na podstawie umowy zamiany stanowi odpłatną dostawę towaru i podlega opodatkowaniu podatkiem od towarów i usług – podkreślił dyrektor Krajowej Informacji Skarbowej.
Mała wspólnota mieszkaniowa zarządzana jest na podstawie przepisów Kodeksu cywilnego o współwłasności. W małej wspólnocie właściciele nie uchwalają zaliczek na przyszłe zaplanowane przez siebie wydatki...
Mała wspólnota mieszkaniowa zarządzana jest na podstawie przepisów Kodeksu cywilnego o współwłasności. W małej wspólnocie właściciele nie uchwalają zaliczek na przyszłe zaplanowane przez siebie wydatki na dany rok, a składają się na aktualne zaistniałe koszty. Ewentualnie jeden z właścicieli – ten, który zarządza nieruchomością lub tylko zdecydował się podjąć daną czynność – ponosi koszty i następnie żąda ich zwrotu w odpowiedniej części od pozostałych współwłaścicieli.
Wydatkowanie przychodu z tytułu sprzedaży przez podatniczkę w 2022 r. nieruchomości na zakup zabudowanej domkiem działki, który to akt notarialny sąd unieważnił, nie stanowi wydatku na własne cele mieszkaniowe,...
Wydatkowanie przychodu z tytułu sprzedaży przez podatniczkę w 2022 r. nieruchomości na zakup zabudowanej domkiem działki, który to akt notarialny sąd unieważnił, nie stanowi wydatku na własne cele mieszkaniowe, o których mowa w art. 21 ust. 25 pkt 1 lit. a ustawy o PIT. W konsekwencji, podatniczka nie może skorzystać ze zwolnienia określonego w art. 21 ust. 1 pkt 131 ustawy o PIT – uznał dyrektor Krajowej Informacji Skarbowej.
Podatnik kupił nieruchomość z zamiarem wykorzystania jej do prowadzonej działalności gospodarczej. Przychód uzyskany ze sprzedaży prawa wieczystego użytkowania nieruchomości będzie zatem stanowić przychód...
Podatnik kupił nieruchomość z zamiarem wykorzystania jej do prowadzonej działalności gospodarczej. Przychód uzyskany ze sprzedaży prawa wieczystego użytkowania nieruchomości będzie zatem stanowić przychód uzyskany z pozarolniczej działalności gospodarczej – uznał dyrektor Krajowej Informacji Skarbowej.
Co zrobić w sytuacji, gdy we wspólnocie mieszkaniowej inwestor robiący adaptację strychu kamienicy wykonuje zgodnie z przepisami klapę oddymiającą, która ma stanowić jednocześnie wyłaz dachowy. (Przed adaptacją...
Co zrobić w sytuacji, gdy we wspólnocie mieszkaniowej inwestor robiący adaptację strychu kamienicy wykonuje zgodnie z przepisami klapę oddymiającą, która ma stanowić jednocześnie wyłaz dachowy. (Przed adaptacją wyjście na dach znajdowało się właśnie na strychu). Nowe wyjście na dach znajduje się już na częściach wspólnych budynku, czyli na klatce schodowej, jednak inwestor – pomimo pism – nie chce zamontować na stałe drabiny umożliwiającej wyjście na dach. Obecnie wszelkie czynności wymagające wyjścia...
Elementy betonowe takie jak daszki i bloczki, zostały stworzone z myślą o budowie ogrodzeń. Nie jest to jednak ich jedyne zastosowanie. Z racji na swój wygląd i wymiary mogą one posłużyć jako elementy...
Elementy betonowe takie jak daszki i bloczki, zostały stworzone z myślą o budowie ogrodzeń. Nie jest to jednak ich jedyne zastosowanie. Z racji na swój wygląd i wymiary mogą one posłużyć jako elementy ozdobne ogrodu, czy też uzupełnienie samodzielnej konstrukcji. Mnogość pomysłów i aranżacji jest uzależniona jedynie od naszej wyobraźni. W tym artykule przedstawimy kilka nietypowych rozwiązań, które z łatwością można wykorzystać i odwzorować we własnym ogrodzie.
Jeżeli we wspólnocie mieszkaniowej są same mieszkania (brak lokali usługowych), a właścicielem czterech mieszkań jest gmina, to czy faktura wystawiana na gminę w zakresie mediów wlicza się do wyczerpania...
Jeżeli we wspólnocie mieszkaniowej są same mieszkania (brak lokali usługowych), a właścicielem czterech mieszkań jest gmina, to czy faktura wystawiana na gminę w zakresie mediów wlicza się do wyczerpania kwoty wolnej? Czy też nie wlicza się z uwagi, iż mieszkania są własnością gminy, która wykorzystuje je na cele mieszkaniowe? To samo dotyczy AMW oraz deweloperów, którzy mają mieszkania we wspólnocie mieszkaniowej i którym wystawiamy faktury na media i działalność statutową?
Produkując odzież, artykuły przemysłowe, czy nawet żywność, producenci zastanawiają się, kto ma być nabywcą, użytkownikiem produkowanego wyrobu. Czy przyszły nabywca odzieży jest wysoki, czy niski, szczupły...
Produkując odzież, artykuły przemysłowe, czy nawet żywność, producenci zastanawiają się, kto ma być nabywcą, użytkownikiem produkowanego wyrobu. Czy przyszły nabywca odzieży jest wysoki, czy niski, szczupły czy tęgi, nie mówiąc już o płci. Czy potencjalny nabywca samochodu to człowiek młody i pełen temperamentu, czy też człowiek dojrzały, mający rodzinę, czy może prowadzący przedsiębiorstwo, a samochód ma być używany również w celach gospodarczych. Czy konsument żywności ma preferencje dietetyczne,...
Ile kosztują kosze na śmieci? To pytanie zadaje sobie wiele osób urządzających dom, firmę czy ogród. I choć w pierwszej chwili można pomyśleć, że to tylko zwykły pojemnik na odpady, w praktyce wybór odpowiedniego...
Ile kosztują kosze na śmieci? To pytanie zadaje sobie wiele osób urządzających dom, firmę czy ogród. I choć w pierwszej chwili można pomyśleć, że to tylko zwykły pojemnik na odpady, w praktyce wybór odpowiedniego ma ogromne znaczenie. To, jakie kosze do segregacji śmieci wybierzesz, wpływa bowiem na wygodę ich codziennego użytkowania i możliwość utrzymania porządku w wybranej przestrzeni. Koszt ich zakupu zatem też może być zróżnicowany - zaczyna się od kilkudziesięciu złotych za małe pojemniki na...
Jeszcze kilka lat temu fotowoltaika na balkonie była ciekawostką techniczną i tematem dyskusji w wąskim kręgu entuzjastów energetyki odnawialnej. Dziś to zjawisko masowe i równie masowy problem dla zarządców...
Jeszcze kilka lat temu fotowoltaika na balkonie była ciekawostką techniczną i tematem dyskusji w wąskim kręgu entuzjastów energetyki odnawialnej. Dziś to zjawisko masowe i równie masowy problem dla zarządców nieruchomości. Mieszkańcy przychodzą z wnioskami, montują panele bez pytania o zgodę, a zarządca zostaje sam z pytaniem, na które każdy akt prawny daje inną odpowiedź i wątpliwości: czy mogę się na to zgodzić? Czy muszę? A może nie powinienem?
Zarządzanie nowoczesnym budynkiem wielorodzinnym to sztuka znajdowania balansu między komfortem mieszkańców, rosnącymi kosztami eksploatacji a zmieniającymi się wymogami prawnymi. Niniejszy e-book to kompleksowy...
Zarządzanie nowoczesnym budynkiem wielorodzinnym to sztuka znajdowania balansu między komfortem mieszkańców, rosnącymi kosztami eksploatacji a zmieniającymi się wymogami prawnymi. Niniejszy e-book to kompleksowy przewodnik dla zarządców, wspólnot i spółdzielni mieszkaniowych, w którym zebraliśmy najważniejsze wyzwania dzisiejszego rynku nieruchomości. Od przejrzystości finansowej, przez bieżące utrzymanie...
Znaczna część domów w Polsce nadal jest nieocieplona lub niedostatecznie ocieplona. Takie budynki są narażone na bardzo szybkie wychładzanie się, a ich zapotrzebowanie na energię cieplną jest znacznie...
Znaczna część domów w Polsce nadal jest nieocieplona lub niedostatecznie ocieplona. Takie budynki są narażone na bardzo szybkie wychładzanie się, a ich zapotrzebowanie na energię cieplną jest znacznie wyższe niż w przypadku ocieplonych domów. Skutkuje to wysokimi rachunkami za ogrzewanie i znacznie większą emisją CO2 do atmosfery. Rozwiązaniem problemu może być termomodernizacja budynku. Aby poprawić sytuację w tym zakresie, rząd wprowadził m.in. program Czyste Powietrze. Dzięki niemu coraz więcej...
Klikacjąc "Zgoda" akceptujesz zapisywanie wszystkich danych na twoim urządzeniu. Kliknięcie "Odmowa" oznacza zapisywanie tylko danych niezbędnych do funkcjonowania strony. Administratorem danych jest Grupa Medium sp. z o.o. z siedzibą w Warszawie, ul. Karczewska 18. Dane są przetwarzane w celu zapewnienia funkcjonalności strony, analizy ruchu oraz dostosowania reklam. Masz prawo do wycofania zgody w dowolnym momencie. Dane przetwarzamy w celu realizxacji zamówienia (art. 6 ust. 1 lit. b RODO). Szczegółowe informacje o przetwarzaniu danych znajdziesz w
Polityce prywatności