


Fotowoltaika a podatek od nieruchomości
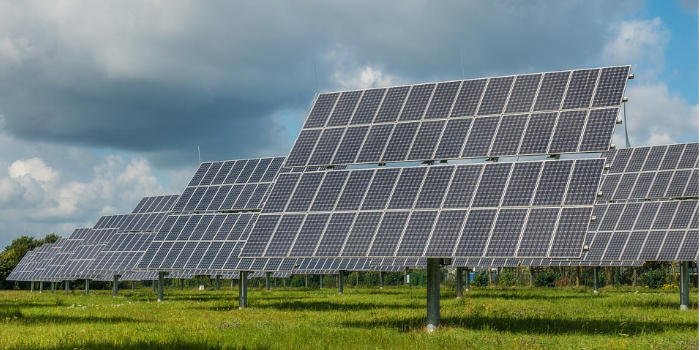
W kwestii paneli fotowoltaicznych montowanych na dachach budynków powstało już jednolite orzecznictwo, że takie obiekty budowlane nie stanowią budowli w rozumieniu prawa budowlanego, fot. Pixabay
Fotowoltaika nie traci na popularności wśród przedsiębiorców, mimo niekorzystnych zmian prawnych dotyczących rozliczania. Dotyczy to także tzw. farm fotowoltaiki. O tym, czy są opłacalne decyduje często kwestia podatku od nieruchomości.
Zobacz także
Redakcja Administrator24.info news Bezpłatny webinar o zagrożeniach akustycznych już w czwartek, 15 października

Hałas i drgania przenoszone przez instalacje wentylacyjne, klimatyzacyjne i inne systemy techniczne mogą stać się poważnym problemem dopiero po oddaniu budynku do użytkowania. Dla zarządcy nieruchomości...
Hałas i drgania przenoszone przez instalacje wentylacyjne, klimatyzacyjne i inne systemy techniczne mogą stać się poważnym problemem dopiero po oddaniu budynku do użytkowania. Dla zarządcy nieruchomości oznaczają często skargi mieszkańców lub użytkowników, konieczność szukania przyczyn uciążliwości, dodatkowe wydatki na naprawy, a niekiedy także spory dotyczące odpowiedzialności za powstałe problemy
Redakcja Administrator24.info news Kontrole stanu technicznego budynków wielkopłytowych. Poradnik (ITB 509/2026)

Budynki wielkopłytowe wznoszone w latach 60.–80. XX wieku, podobnie jak inne obiekty powstałe w tym okresie, podlegają procesom starzenia i destrukcji. Stopień ich zużycia technicznego zależy od jakości...
Budynki wielkopłytowe wznoszone w latach 60.–80. XX wieku, podobnie jak inne obiekty powstałe w tym okresie, podlegają procesom starzenia i destrukcji. Stopień ich zużycia technicznego zależy od jakości zastosowanych wyrobów i materiałów, poziomu wykonawstwa, sposobu eksploatacji oraz staranności i częstotliwości prowadzonych napraw, remontów bieżących i kapitalnych.
Redakcja Administrator24.info news Odbiór lokali mieszkalnych i użytkowych. Poradnik (ITB 497/2026)

Samodzielny odbiór nieruchomości od dewelopera lub po przeprowadzonym remoncie wymaga rzetelnej wiedzy technicznej oraz znajomości obowiązujących norm. W naszej księgarni ukazała się właśnie najnowsza...
Samodzielny odbiór nieruchomości od dewelopera lub po przeprowadzonym remoncie wymaga rzetelnej wiedzy technicznej oraz znajomości obowiązujących norm. W naszej księgarni ukazała się właśnie najnowsza publikacja Instytutu Techniki Budowlanej, która krok po kroku prowadzi przez cały proces weryfikacji jakości wykonania lokalu.
W kwestii paneli fotowoltaicznych montowanych na dachach budynków powstało już jednolite orzecznictwo, że takie obiekty budowlane nie stanowią budowli w rozumieniu prawa budowlanego. Według wyroku NSA z 18 grudnia 2018 r., sygn. akt II FSK 1275/18 „panel fotowoltaiczny nie stanowi budowli w rozumieniu u.p.o.l. , ani nie został on przez ustawodawcę wymieniony wprost w przepisach Prawa budowlanego (do którego odwołuje się ustawa u.p.o.l.), ani też nie sposób uznać, że panel fotowoltaiczny stanowi z częścią budowlaną całość techniczno-użytkową". Kluczozwe jest tu rozróżnienie pomiędzy budowlą, a urządzeniem technicznym.
Co z farmami fotowoltaiki?
W przypadku farm fotowoltaiki sytuacja zmienia się nieco. Same panele jako zaawansowany technicznie element półprzewodnikowy (zwykle krzemowy), w którym następuje konwersja energii promieniowania słonecznego w energię elektryczną w wyniku zjawiska fotowoltaicznego, nie podlegają podatkowi od nieruchomości, gdyż zgodnie z wyżej wspomnianym orzecznictwem nie stanowią budowli. Jednak stalowe elementy konstrukcji zamocowane w gruncie i służące do podtrzymywania paneli stanowią już budowlę i podlegają podatkowi (przykładowo: w wyroku WSA w Szczecinie z dnia 11 września 2019 r. sygn. akt I SA/Sz 239/19). Podatnicy, w ewidencji środków trwałych, powinni wyodrębnić część związaną z panelami od części konstrukcyjnej. Wyroki sądów administracyjnych w tych sprawach nie wskazują jednak, co należy dokładnie rozumieć jako konstrukcja pod panele.
Może Cię zainteresuje: Ustalanie cen energii elektrycznej dla części wspólnych nieruchomości wielolokalowych
Kwestia gruntu pod farmę
Jeszcze jedną kwestią związaną z opodatkowaniem paneli fotowoltaicznych podatkiem od nieruchomości jest opodatkowanie gruntu, na którym posadowiona jest instalacja. Często są one montowane na użytkach rolnych. Podatnicy w takich sytuacjach starali się uzasadniać, że samo postawienie farmy fotowoltaicznej na takim gruncie nie zmienia jego przeznaczenia i dalej może być wykorzystywany do prowadzenia produkcji rolnej, a w konsekwencji objęty podatkiem rolnym, który jest niższy niż podatek od nieruchomości. Nie podzielają tego sądy administracyjne. WSA w Warszawie w wyroku z dnia 7 maja 2019 r. sygn. akt III SA/Wa 1932/18 wskazał, że nawet jednoczesne prowadzenie na danym terenie działalności rolniczej i gospodarczej, daje pierwszeństwo opodatkowaniu podatkiem od nieruchomości.
Kolejnym pytaniem może być to, czy całą działkę zajętą na farmę fotowoltaiki należy uwzględnić w podatku od nieruchomości czy tylko część zajętą pod faktyczną instalację. Logika wskazuje, że podatkiem powinna być objęta tylko część działki zajęta na prowadzenie działalności gospodarczej (farmę). Jednak orzeczenia sądów administracyjnych znów są tu odmienne. WSA w Szczecinie w wyroku z dnia 28 kwietnia 2021 r. sygn. akt I SA/Sz 216/21, wskazał, że za powierzchnie zajętą na prowadzenie działalności gospodarczej należy uznać nie tylko tę część gruntu, która jest zajęta przez kotwy, pale czy płytę betonową, ale cały teren przysłonięty panelami fotowoltaicznymi oraz innymi urządzeniami niezbędnymi do ich prawidłowego funkcjonowania, czyli również pozostałą część działki gruntu, zarządzanej i utrzymywanej przez spółkę w związku z prowadzoną działalnością gospodarczą w postaci farmy fotowoltaicznej w celu pozyskiwania energii elektrycznej.
Może Cię zainteresuje: Zamrożenie cen prądu na 2023
Elementem spornym są również stacje transformatorowe i objęcie ich podatkiem od nieruchomości. Stanowią one część elektrowni fotowoltaicznych i często znajdują się na fundamentach lub słupach. Opodatkowaniu, podobnie jak w przypadku paneli, podlegają jedynie konstrukcyjne elementy takie jak fundamenty, części budowlane maszyn itp. (wyroki NSA w sprawach II FSK 3184/13 oraz II FSK 1522/13). Sama stacja transformatorowa, jako urządzenie techniczne nie podlega opodatkowaniu tym podatkiem.
Źródło: Newseria Biznes







